ПРОФЕКС · Бухгалтерия и кадры
Первичные бухгалтерские документы: виды, обязательные реквизиты и примеры
Первичный бухгалтерский документ оформляет реальный факт хозяйственной жизни: передачу товара, оказание услуги, движение денег или другую операцию. Ниже разберём семь обязательных реквизитов, отличие первичного документа от договора и счёта, подписание и хранение оригиналов. Учебный пример показывает проверку акта на одну услугу; памятку и файл DOCX можно скачать.
Что подтверждает первичный документ
Первичный бухгалтерский документ связывает запись в учёте с реальным фактом хозяйственной жизни: получением товара, оказанием услуги, выдачей денег, начислением или другим событием. По статье 9 закона № 402-ФЗ каждый такой факт оформляют первичным учётным документом. Документы о событиях, которых не было, принимать к учёту нельзя.
Понятный пример: студия подготовила для магазина десять текстов карточек товаров. Договор описывает, что предстоит сделать; акт позволяет зафиксировать, какие услуги уже оказаны, в каком объёме, за какой период и на какую сумму. Бухгалтер сопоставляет эти сведения с заданием и подтверждением приёмки, а затем отражает операцию по правилам учёта.
Статья предназначена прежде всего для коммерческих организаций. У бюджетной сферы, банков и отдельных операций есть специальные требования. Общий порядок не заменяет проверку правил для кассового документа, перевозки, маркированного товара или конкретного налогового режима.
Практический комплект
Скачать памятку по проверке первички · PDF
Скачать учебный пример акта · DOCX
Памятка пригодится при получении документов. В DOCX — пример одной услуги и отдельная страница пояснений. Это авторские учебные материалы, а не утверждённые универсальные формы. Все организации, лица и реквизиты примера вымышлены; настоящих подписей и печатей нет.
Основные виды первичных документов
Нет одного закрытого перечня первички для любого бизнеса. Набор зависит от операций. В коммерческой организации формы определяет руководитель по представлению лица, ведущего бухгалтерский учёт, — часть 4 статьи 9 закона № 402-ФЗ. При этом специальные обязательные формы и требования, установленные для отдельных операций, сохраняют значение.
| Операция | Документ | Что проверить | Особенности применения |
|---|---|---|---|
| Передача товаров | Товарная накладная | Участников, товар, единицы, количество, стоимость, дату передачи и подписи | Привязать к фактической поставке. Транспортные документы решают отдельные задачи и имеют свои правила. |
| Выполнение работ или услуг | Акт, иной документ о приёмке | Содержание, объём, период, результат и уполномоченных участников | Название «акт» не делает общую фразу «услуги оказаны» достаточным описанием конкретной операции. |
| Передача с объединённым оформлением | Универсальный передаточный документ — УПД | Выбранную функцию, реквизиты первички; при совмещении — также счёта-фактуры | УПД может выполнять только первичную функцию либо объединять её со счётом-фактурой. В электронном обмене важны формат и подписи. |
| Движение наличных | Приходный или расходный кассовый ордер, другие предусмотренные кассовые документы | Основание, сумму, дату, получателя или вносителя и требуемые подписи | Применяют специальные правила кассовых операций. Нельзя автоматически переносить сюда свободную форму обычного акта. |
| Движение денег по счёту | Банковская выписка и расчётные документы | Счёт, контрагента, назначение, сумму, дату и исполнение | Созданное платёжное поручение само по себе не доказывает списание денег. Оплата не подтверждает автоматически получение услуги. |
| Расходы подотчётного лица | Авансовый отчёт с подтверждающими документами | Сумму аванса, деловую цель, расходы, приложения, остаток или перерасход | Отчёт проверяют вместе с приложениями. Один чек не всегда раскрывает все обстоятельства приобретения для организации. |
Таблица содержит распространённые примеры. На узком экране её можно прокрутить внутри рамки.
Семь обязательных реквизитов
Часть 2 статьи 9 закона № 402-ФЗ устанавливает обязательный состав сведений. Проверяйте их содержание, а не только наличие клеточки в бланке. Ниже каждый реквизит показан на нашем учебном акте А-016 от 30.09.2026.
| Реквизит | Что должно быть понятно | В учебном акте |
|---|---|---|
| Наименование документа | Какой документ оформлен | Акт оказанных услуг |
| Дата составления | Когда документ составлен с учётом правил его подписания | 30.09.2026; обе стороны подписывают в этот день по условиям примера |
| Экономический субъект | Кто составил документ | ООО «Учебная студия Сервис»; заказчик — ООО «Учебная торговля» |
| Содержание факта | Что реально произошло | Подготовлены и переданы тексты 10 карточек товаров по заданию к договору У-08 |
| Измерение и единицы | Натуральная и (или) денежная величина | 10 карточек × 2 000 руб. без налога на добавленную стоимость (НДС); всего с НДС 24 400 руб. |
| Должности ответственных | Кто совершил операцию и отвечает за оформление либо оформляет событие | Директора исполнителя и заказчика; в примере действуют на основании уставов |
| Подписи и идентификация лиц | Кто именно подписал документ | Ильин П. А. и Соколова М. В. — вымышленные участники; места для подписей в файле оставлены пустыми |
Номер и печать не входят в этот общий перечень. Номер полезен для поиска и связи документов; печать не заменяет подпись. ИНН, адрес, банковские реквизиты, ссылка на договор и иные дополнительные поля могут требоваться специальными правилами, выбранной формой или условиями взаимодействия. Не путайте общий минимум статьи 9 с полным составом конкретного УПД, кассового документа или счёта-фактуры.
Количество, цена и сумма должны согласовываться. Закон использует сочетание «натурального и (или) денежного измерения»: не нужно искусственно придумывать физическую единицу для каждого начисления. Но в нашем примере количество карточек важно — оно раскрывает объём конкретной услуги.
Договор, счёт и счёт-фактура: в чём различие
Договор обычно устанавливает обязательства на будущее. Подписание договора на десять карточек ещё не доказывает их подготовку. Однако пункт 9 «г» Федерального стандарта бухгалтерского учёта (ФСБУ) 27/2021 допускает использование документов, возникающих в деятельности организации, в качестве первичных, если они содержат все обязательные реквизиты. Поэтому оценивают содержание документа и оформляемый факт, а не запрещают договору такую функцию только из-за названия.
Счёт на оплату чаще сообщает, кому, за что и сколько перечислить. Неоплаченный счёт не подтверждает ни оплату, ни оказание услуги. Если документ объединяет функции и содержит сведения о состоявшемся факте, его проверяют по общим требованиям и применимым правилам. Одной надписи «счёт-акт» недостаточно.
Счёт-фактура выполняет прежде всего налоговую функцию при НДС. Его реквизиты и порядок оформления регулируются отдельно. Он не заменяет автоматически доказательство приёмки услуги. При использовании УПД первичная и налоговая части могут быть объединены; тогда нужно проверить обе функции, включая полномочия подписантов.
Для уверенной работы с этими связями полезна базовая логика учёта: документ, операция, регистр, отчётность. С чего начать её изучение, разобрано в статье «Что должен знать начинающий бухгалтер».
Когда составлять и кто подписывает
По части 3 статьи 9 первичный документ составляют при совершении факта хозяйственной жизни, а если это невозможно — непосредственно после его окончания. Ответственный за оформление обеспечивает достоверность данных и своевременную передачу в бухгалтерию. Получение файла бухгалтером не переносит на него обязанность подтвердить фактическое выполнение чужой работы.
Пункт 8 ФСБУ 27/2021 связывает дату составления с подписанием ответственными лицами. Если она отличается от даты самого факта, в документ включают также сведения о дате факта. Например, услуга оказана за сентябрь, а документ подписан позднее: нельзя механически сделать все даты одинаковыми ради удобства программы. Сохраните период услуги и реальные сведения о подписании; порядок отражения в учёте определяют по существу операции.
Для длящихся и повторяющихся фактов пункт 9 стандарта допускает установленную организацией периодичность оформления с учётом их существа и рациональности, при условии составления на отчётную дату. Это не разрешение без причины откладывать любую первичку до конца квартала.
Руководитель устанавливает перечень лиц с правом подписи — пункт 16 ФСБУ 27/2021. Проверяют должность, полномочия и идентификацию подписанта. В двухстороннем документе право представлять контрагента также должно быть подтверждено. Подпись директора не требуется автоматически на каждом документе, если установлен другой допустимый порядок.
Бумага, электронный оригинал и скан в 2026 году
Часть 5 статьи 9 допускает бумажный документ и (или) электронный документ, подписанный электронной подписью. Вид подписи определяют с учётом закона № 63-ФЗ, специальных требований и соглашения участников: пункт 17 ФСБУ 27/2021. Нельзя считать любую картинку подписи электронной подписью либо требовать один и тот же её вид для всех документов без проверки основания.
- Бумажный оригинал: документ с необходимыми подписями на бумаге. Его скан удобен для обмена и поиска, но сам факт сканирования не превращает копию в электронный оригинал.
- Электронный оригинал: данные документа и надлежащие электронные подписи. Для проверки и хранения важны исходные файлы, связь с подписями и возможность подтвердить их подлинность.
- Визуализация: распечатка или PDF-представление электронного документа помогает прочитать сведения. Она не заменяет весь комплект электронного оригинала.
С 1 января 2026 года отменены отдельные старые электронные форматы накладной и акта, а не бумажные акты и накладные вообще. Основание — приказ ФНС от 20.01.2025 № ЕД-7-26/28@, пункты 1–2. Для соответствующего формализованного электронного обмена используют актуальный формат УПД по приказу № ЕД-7-26/970@. На странице ФНС опубликована и XSD-схема, действующая с 01.01.2026. Версию схемы и поддержку формата проверяют у оператора электронного документооборота (ЭДО) и в учётной системе.
ФНС отдельно разъяснила, что сохраняются бумажные и неформализованные электронные первичные документы. Это общее разъяснение не отменяет специальных случаев обязательного электронного обмена. Если операция относится к перевозкам, прослеживаемым или маркированным товарам, её требования проверяют отдельно. Не распространяйте правила обычного акта об услуге на весь документооборот организации.
Пример: от неполного проекта до проверенного акта
Все данные ниже условные. ООО «Учебная студия Сервис» оказывает ООО «Учебная торговля» услугу подготовки текстов десяти карточек товаров. Договор У-08 от 18.09.2026; техническое задание — приложение № 1 к нему. Период услуги: 21–30.09.2026. Акт А-016 составляется и подписывается обеими сторонами 30.09.2026. Имена директоров в файле вымышлены.
По условиям примера исполнитель применяет общую систему налогообложения, не освобождён от НДС, услуга реализуется в России и не относится к льготируемым. Для неё применяется основная ставка НДС 22%, действующая с 01.01.2026. Цена без НДС — 2 000 руб. за одну карточку: 10 × 2 000 = 20 000 руб.; НДС 20 000 × 22% = 4 400 руб.; всего 24 400 руб. Для иной операции ставку и освобождение проверяют отдельно.
Что не хватает в первоначальном проекте
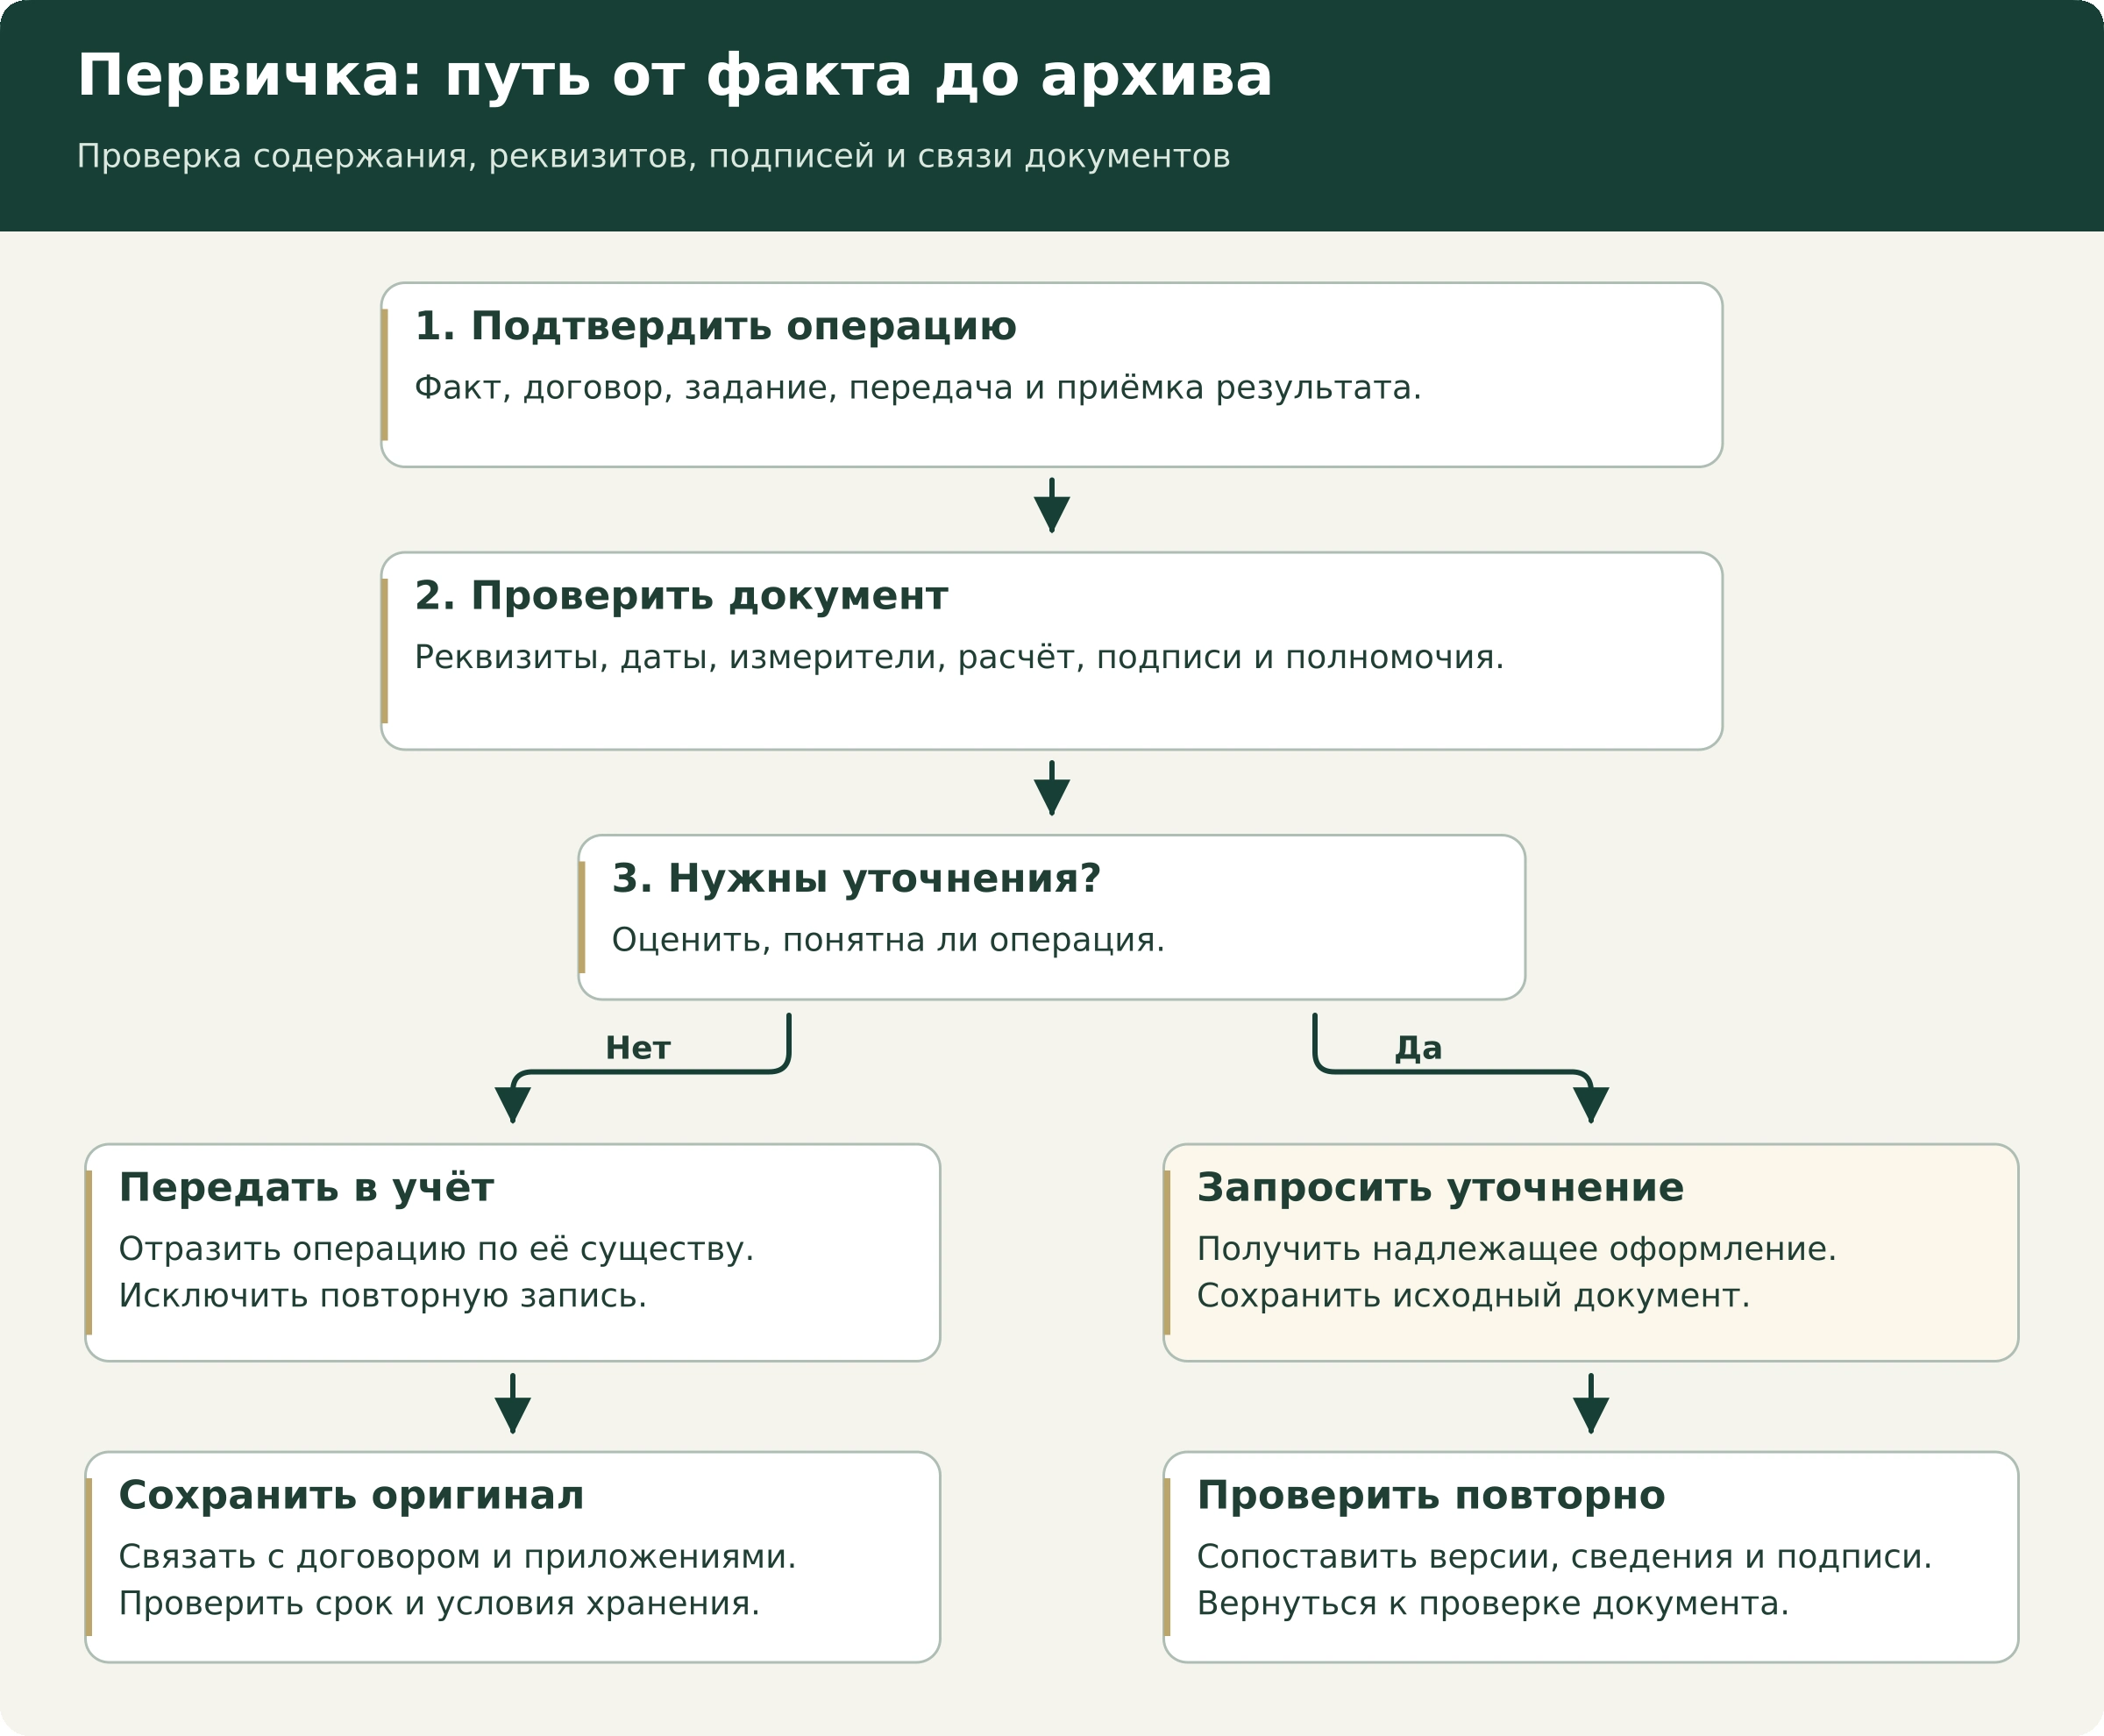
Исполнитель прислал неподписанный проект с формулировкой «Услуги по договору У-08». Сумма и стороны указаны, но содержание выполненного задания из самого проекта неясно: не названы тексты карточек и их объём. Бухгалтер запрашивает конкретизацию и сверку с техническим заданием. Это недостаток раскрытия факта, а не повод объявить любой документ с опечаткой недействительным.
Как выглядит уточнённый вариант
В проект внесли: «Подготовка и передача текстов 10 карточек товаров по техническому заданию — приложению № 1 к договору У-08 от 18.09.2026. Период оказания услуги: 21–30.09.2026». Указали единицу «карточка», количество 10, цену 2 000 руб. без НДС, сумму 20 000 руб., НДС 4 400 руб. и итог 24 400 руб. По условиям учебного случая заказчик получил и принял тексты без замечаний.
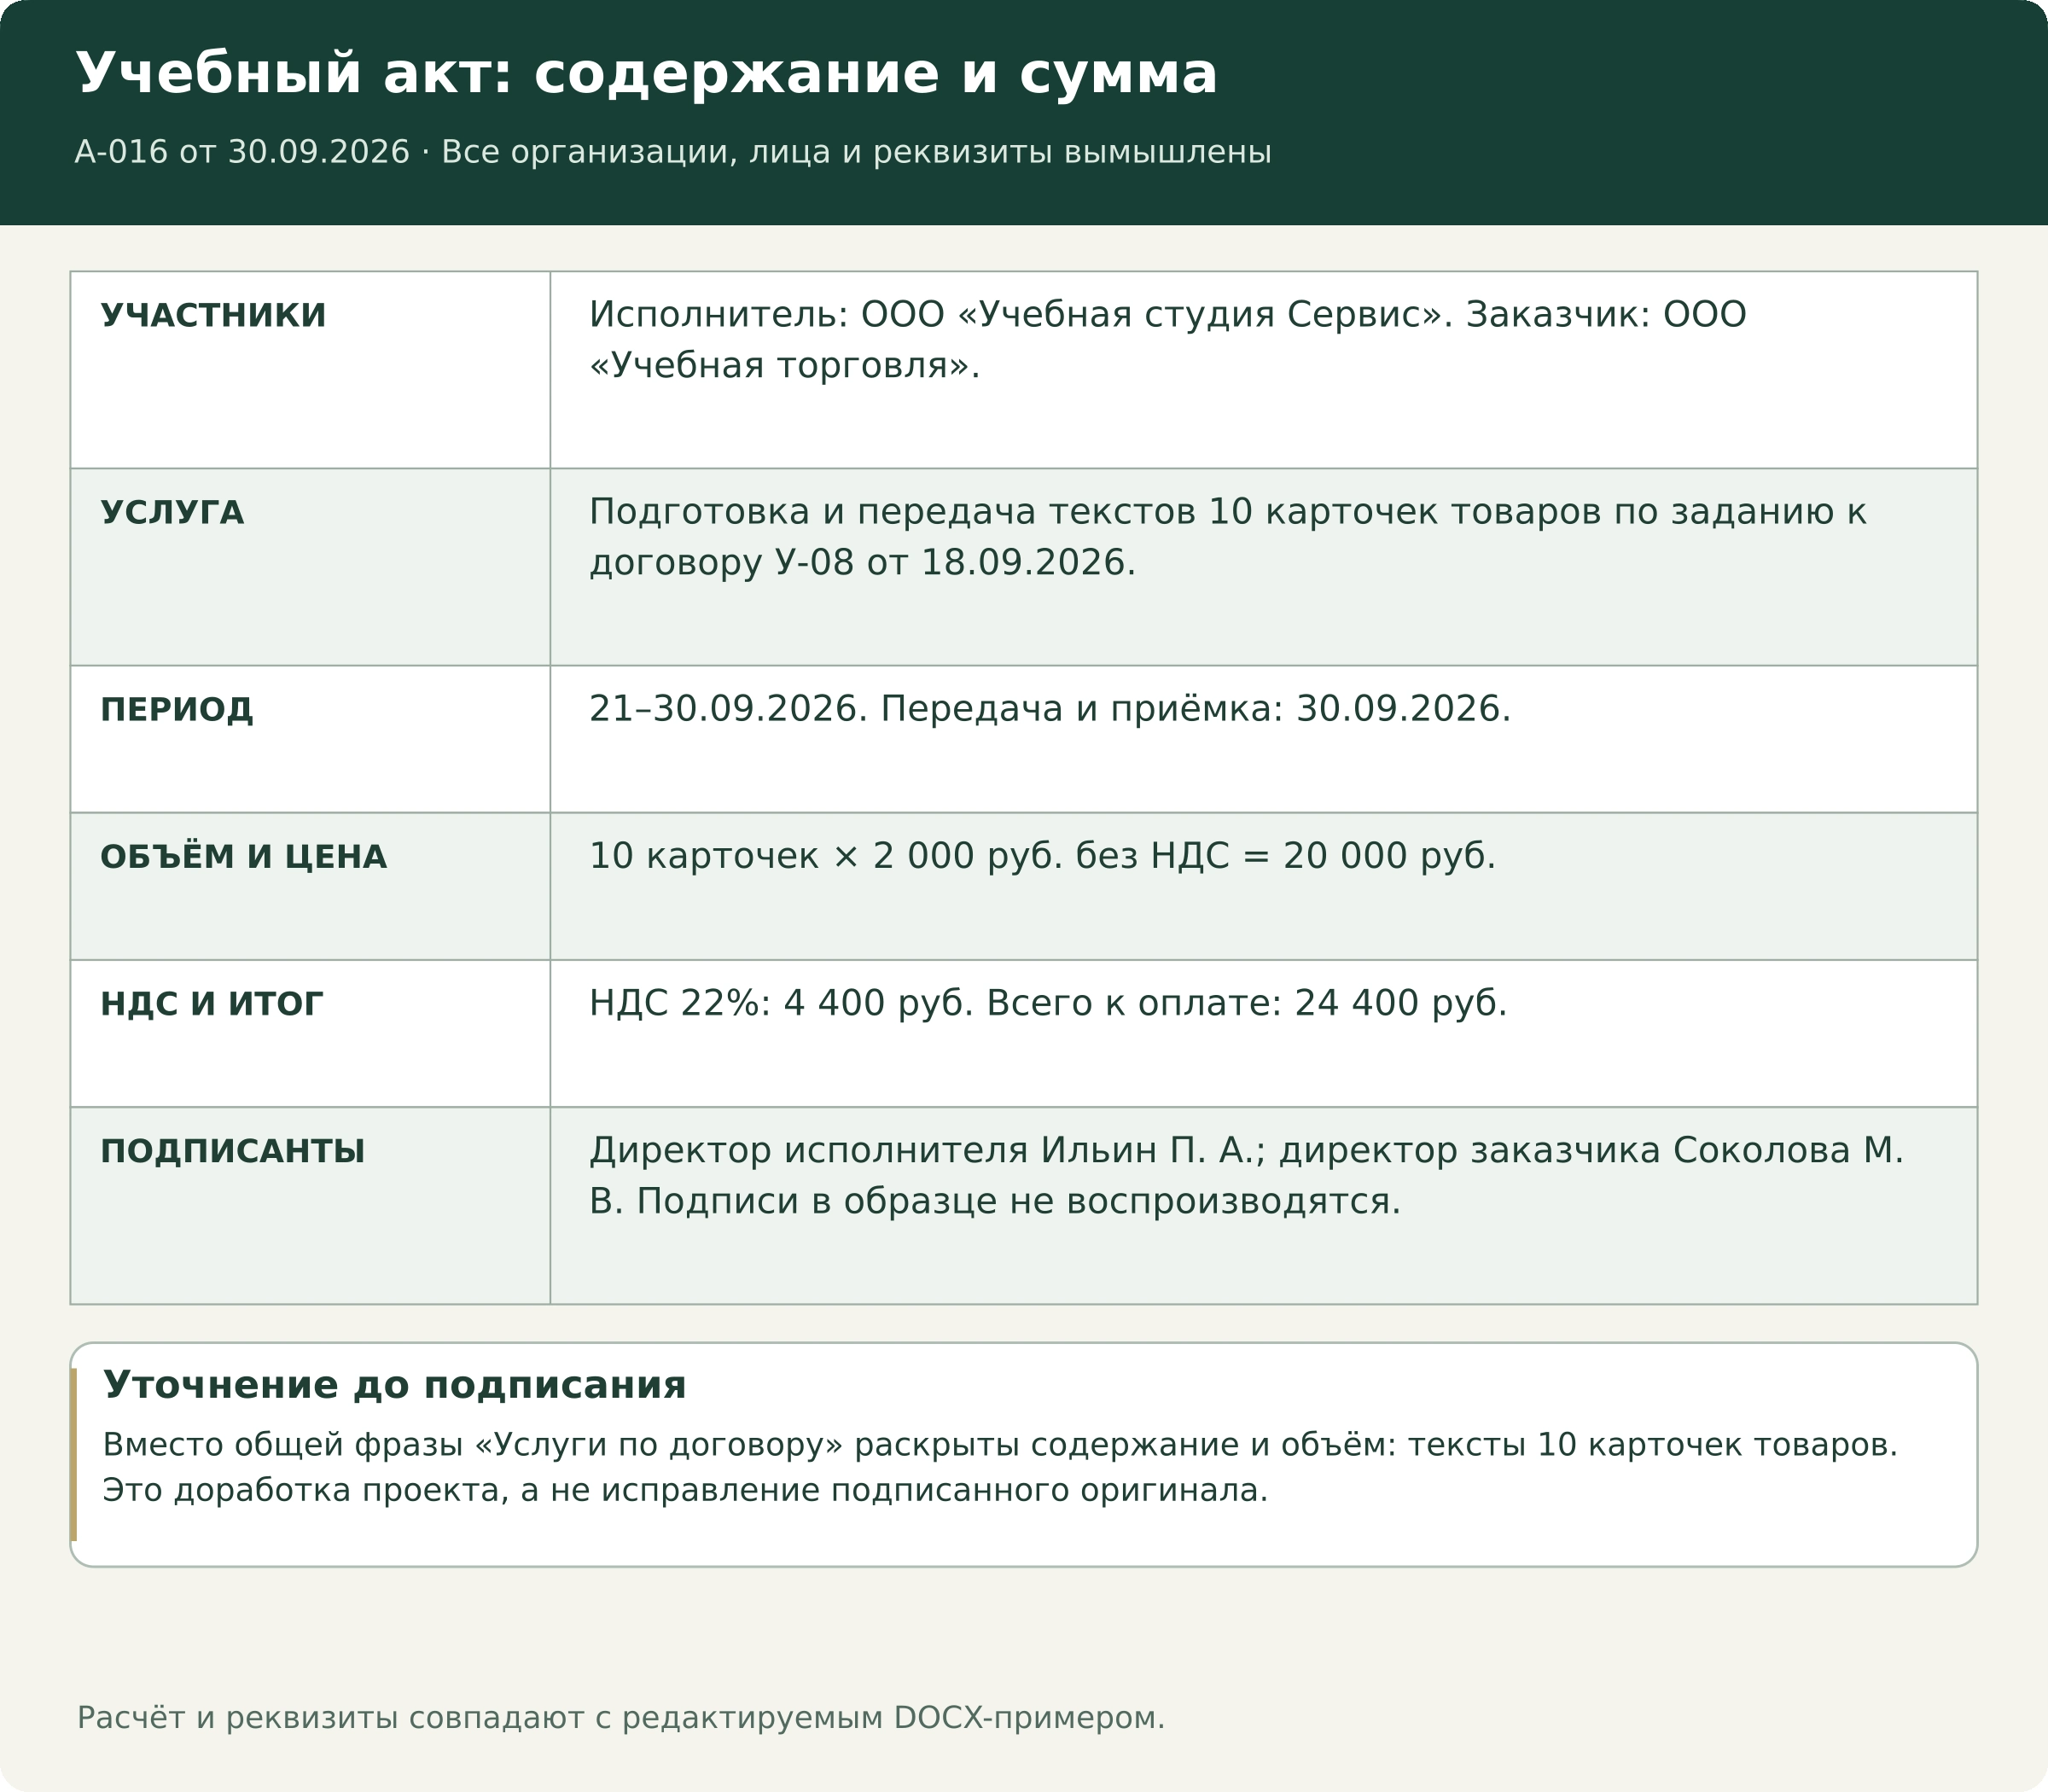
Директор исполнителя Ильин Павел Андреевич и директор заказчика Соколова Мария Викторовна подписывают акт в пределах своих полномочий. В скачиваемом файле оставлены пустые места: учебный пример без подписей не удостоверяет реальную операцию. В нём показано содержание, которое проверяют до подписания.
Что делает бухгалтер
- Регистрирует получение проекта и находит договор с техническим заданием.
- Уточняет у ответственного сотрудника факт передачи и приёмки десяти текстов.
- Проверяет обязательные реквизиты, период, расчёт 20 000 + 4 400 = 24 400 руб. и применимость НДС.
- Получает надлежаще оформленный и подписанный документ. Если используется ЭДО, проверяет подписи и статус обмена.
- Определяет отражение операции в учёте по её существу и применимым правилам; проверяет, что этот акт не проведён повторно.
- Сохраняет оригинал и связанные документы так, чтобы их можно было найти по контрагенту, договору и номеру акта.
Раскрытие услуги уточнено до подписания проекта, поэтому это не пример исправления уже подписанного оригинала. Если ошибка найдена в оформленном документе, действует другой порядок.
Как исправлять ошибки и сохранять историю
Часть 7 статьи 9 допускает исправления, если для документа не установлен запрет. Пункты 18–21 ФСБУ 27/2021 требуют прослеживаемости: должно быть понятно, что было ошибочным, что исправлено, когда и кем. Допустимые способы закрепляют в организации с учётом специальных правил.
В бумажном документе ошибочное зачёркивают так, чтобы исходное оставалось читаемым, указывают верные данные, отметку «Исправлено», дату и предусмотренные подписи с идентификацией лиц. Подчистка и замазывание не подходят. В электронном документе допускается новый исправленный документ со ссылкой на исходный, датой исправления и надлежащими электронными подписями; должна сохраняться неразрывная связь версий.
Не переписывайте у себя полученный подписанный акт так, будто контрагент уже согласовал изменения. Зафиксируйте вопрос, согласуйте допустимое исправление и сохраните обе версии. Техническая ошибка, изменение цены по соглашению и изменение объёма операции — разные ситуации; порядок для первичного документа и счёта-фактуры также может различаться.
Как организовать хранение
По статье 29 закона № 402-ФЗ первичку хранят в сроки, установленные по правилам архивного дела, но не менее пяти лет после отчётного года. Это нижняя граница, а не разрешение уничтожать любой документ через пять лет. Конкретную категорию, начало отсчёта и дополнительные основания хранения проверяют отдельно.
Пункты 23–25 ФСБУ 27/2021 предусматривают хранение подлинников в том виде, в котором они составлены; документы, данные и соответствующие базы размещают на территории России с учётом установленного стандартом случая зарубежной деятельности. Сканирование для удобства поиска не даёт основания выбросить бумажный оригинал. Для электронных документов сохраняют также средства воспроизведения и проверки подписи — часть 2 статьи 29.
Практически нужен порядок: кто принимает оригиналы, где они хранятся, кто имеет доступ, как связаны исправления, как делаются резервные копии и кто передаёт архив при смене ответственного. Проверяйте восстановление файла, а не только наличие папки. Утрата документов требует мер по восстановлению — пункт 27 стандарта.
Частые ошибки при проверке
- Проверить только сумму. Верный итог не компенсирует отсутствие понятного содержания услуги или подписи.
- Принять оплату за приёмку. Банковский документ подтверждает движение денег; исполнение обязательства проверяют отдельно.
- Поставить одинаковые даты автоматически. Период услуги, дата составления, получение и электронное подписание могут различаться.
- Считать печать главным реквизитом. Проверяйте подписи, лиц и полномочия; общая статья 9 не требует печати на всей первичке.
- Учесть бумагу и электронную копию дважды. Пункт 15 ФСБУ 27/2021 требует однократности принятия документа к учёту.
- Хранить только распечатку из ЭДО. Сохраните электронный оригинал, подписи и возможность их проверки.
- Обещать признание расходов по любому правильно заполненному акту. Оформление, реальность операции и налоговые условия оцениваются вместе; один бланк не гарантирует результат проверки.
Вопросы о первичных документах
Можно ли разработать свой акт?
Для обычной коммерческой операции можно применять форму, определённую руководителем по установленному порядку, с обязательными реквизитами. Сначала проверьте, не действуют ли специальные требования к документу и самой операции.
Обязателен ли ИНН в любом первичном документе?
Идентификационный номер налогоплательщика (ИНН) не включён в общий перечень семи реквизитов части 2 статьи 9 закона №402-ФЗ. Это не означает, что его можно убрать из любой формы: для конкретного документа или операции могут действовать специальные требования. В любом случае должны быть указаны сведения, позволяющие установить составившего документ экономического субъекта.
Обязательно ли ставить номер?
В общем перечне части 2 статьи 9 номера нет. Но он полезен для идентификации, может предусматриваться специальными правилами или принятой формой. В нашем примере А-016 связывает акт с договором и архивом.
Можно ли принять скан по электронной почте?
Скан помогает начать проверку, но нужно определить его статус и получить надлежащее подтверждение. Он не становится электронным оригиналом только потому, что пришёл письмом. Порядок обмена и требования к оригиналу согласуют с учётом применимых правил.
Нужно ли всем перейти только на УПД?
Нет общего вывода о запрете бумажной первички. Изменения 2026 года касаются конкретных электронных форматов; обязательность электронного обмена для определённой операции проверяют отдельно.
Любая ошибка лишает документ значения?
Нет. Сначала выясняют, мешает ли недостаток установить операцию, её участников, измерение и ответственных лиц. Существенные пробелы устраняют надлежащим способом. Нельзя заранее обещать ни автоматический отказ, ни безусловное признание расходов по любому дефектному документу.
Обучение для работы с первичными документами
Выбирайте программу по задаче: базовая подготовка, порядок документооборота или работа в учётной системе. Это подборка по содержанию, а не рейтинг популярности.
Первичные учетные документы и организация документооборота
Повышение квалификации для проверки реквизитов, передачи документов, исправления и хранения. Подходит специалистам по первичке и документообороту. После успешного завершения — удостоверение о повышении квалификации.
Бухгалтерский и налоговый учет в 1С:Бухгалтерии 8.3
Повышение квалификации для связи документов в программе с операциями, проводками и регистрами. Полезно тем, кто уже понимает основы учёта. Итоговый документ — удостоверение о повышении квалификации.
Бухгалтерский учет и налогообложение
Профессиональная переподготовка для системного освоения учёта, налогов и отчётности. На странице программы указана квалификация «Бухгалтер»; после успешного обучения и аттестации выдаётся диплом о профессиональной переподготовке.
Для этих программ ДПО требуется среднее профессиональное или высшее образование либо получение такого образования. Студентам документ ДПО выдают одновременно с основным документом об образовании. ПК развивает компетенции в рамках имеющейся квалификации; она не присваивает новую квалификацию. Содержание и условия зачисления проверены по страницам программ 01.10.2026.
Поможем подобрать программу под ваши задачи
После проверки первичного документа нужно определить экономический смысл операции и отразить её на счетах. Разбор бухгалтерских проводок для начинающих показывает этот переход на закупке и использовании материалов: с документами, остатками и заданиями для самопроверки.
Источники и дата проверки
Проверено 01.10.2026. Нормативные основания применяются к описанным вопросам; пример услуги создан редакцией ПРОФЕКС. Для специальной операции проверяют дополнительные требования.
- Закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте», редакция от 15.12.2025 в действующей на дату проверки части: статья 9 — реквизиты, оформление и исправления; статья 29 — хранение.
- Приказ Минфина от 16.04.2021 № 62н, ФСБУ 27/2021, редакция от 23.12.2021: пункты 1, 8–9, 12, 14–21, 23–30. Официальная публикация приказа — 08.06.2021, № 0001202106080010.
- Приказ ФНС от 20.01.2025 № ЕД-7-26/28@, пункты 1–2: отмена перечисленных электронных форматов с 01.01.2026.
- Приказ ФНС от 19.12.2023 № ЕД-7-26/970@, приложение № 1, опубликованные изменения и XSD-схема с 01.01.2026; действующий перечень форматов ФНС. Разъяснение ФНС о границах отмены форматов.
- ФНС: основная ставка НДС 22% с 01.01.2026, в связи с законом от 28.11.2025 № 425-ФЗ. В примере используется обычная облагаемая услуга без освобождения и льгот.