ПРОФЕКС · Профессиональное образование
Что должен знать начинающий бухгалтер
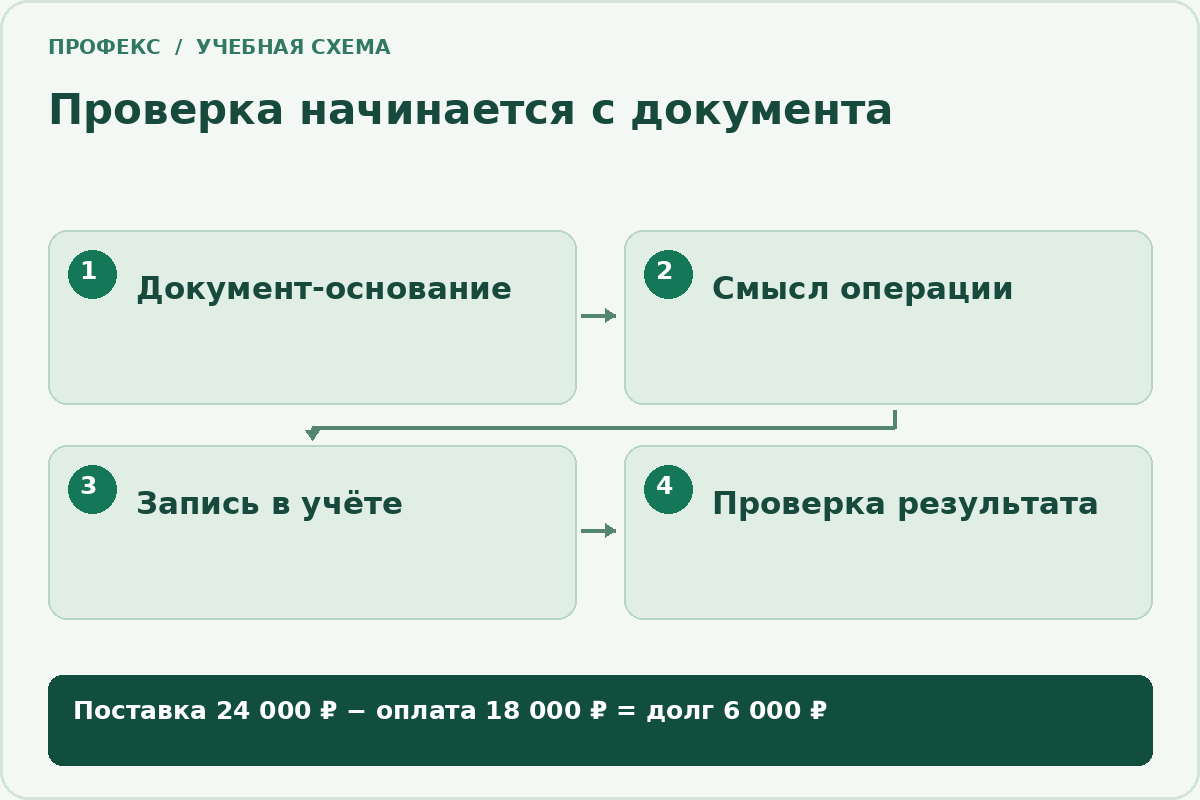
Начинающему бухгалтеру нужно понимать хозяйственные операции, читать первичные документы, знать логику счетов и двойной записи, проверять расчёты и работать с учётной системой. Осваивать эти навыки удобнее последовательно: документ → смысл операции → отражение в учёте → проверка результата. Знание кнопок в 1С дополняет эту основу.
Сначала понять операцию
Представьте: организация получила материалы от поставщика и оплатила часть поставки. До ввода в программу нужно выяснить, что получено, когда, от кого, в каком количестве, на какую сумму и каким документом это подтверждено. Затем определить, что изменилось в имуществе и расчётах организации.
Один и тот же перевод денег может означать оплату полученного товара, аванс или возврат. Банковская выписка подтверждает движение денег, но без остальных оснований не всегда объясняет экономический смысл операции. Поэтому бухгалтер сопоставляет документы, а не ориентируется только на название платежа.
В какой последовательности осваивать навыки
| Шаг | Что изучить | Проверяемое умение |
|---|---|---|
| 1. Документы | Назначение договора, первичных документов, банковской выписки и подтверждений | Найти стороны, дату, содержание, количество и сумму; заметить противоречия |
| 2. Объекты учёта | Активы, обязательства, капитал, доходы и расходы | Объяснить, что изменилось после операции |
| 3. Счета и двойная запись | План счетов, дебет, кредит, аналитический учёт | Объяснить выбранные счета и проверить связь записи с документом |
| 4. Расчёты | Поставки, оплаты, авансы, возвраты и остатки | Сопоставить документы и определить ожидаемый остаток |
| 5. Учётная программа | Справочники, ввод документов, проводки, контрольные отчёты | Внести учебную операцию и проверить, как она отражена |
| 6. Завершение периода | Сверки, исправления, регламентные операции и отчётность | Понимать, какие проверки нужны до формирования итоговых данных |
Общая картина нужна с начала обучения, но углубляться лучше по одному участку. Для первого рабочего задания расчёты с поставщиками обычно полезнее, чем одновременное заучивание всех редких операций.
Как понять, что можно переходить к следующему этапу
После первичных документов вы должны уметь объяснить, какой факт подтверждён и каких сведений не хватает. После типовых проводок — рассказать, какие активы или обязательства изменились. После работы в 1С — найти сформированные записи и проверить аналитику. После сверки — назвать причину расхождения или сформулировать точный вопрос, который позволит её установить.
Такой порядок помогает не подменять знание бухгалтерии запоминанием интерфейса. Если кнопки в новом релизе расположены иначе, понимание операции и контрольных связей остаётся полезным.
Какие документы нужно научиться проверять
Первичный учётный документ фиксирует факт хозяйственной жизни. Статья 9 закона №402-ФЗ устанавливает обязательные реквизиты, в том числе название и дату документа, экономический субъект, содержание факта, измерение, сведения об ответственных лицах и подписи. Конкретная форма и дополнительные условия зависят от операции и применимых правил.
Подробный порядок проверки разобран в статье «Первичные бухгалтерские документы: виды, обязательные реквизиты и примеры». В ней можно скачать памятку и редактируемый учебный акт об оказании услуги.
- Сверьте организацию и контрагента, реквизиты и основание операции.
- Проверьте дату, содержание, единицы измерения, количество и сумму.
- Убедитесь, что документ относится к нужной поставке, договору или периоду.
- Проверьте требуемое оформление и отсутствие повторного ввода.
- При расхождении сформулируйте запрос: какой именно документ или реквизит нужно уточнить.
Не все документы взаимозаменяемы. Например, счёт на оплату, документ о передаче товара и выписка банка выполняют разные задачи. Наличие оплаты не доказывает само по себе, что товар уже получен.
Счета и проводки: понимать, а не угадывать
Двойная запись связывает изменение по дебету одного счёта с кредитом другого. Для выбора счетов нужно понять содержание операции и принятую организацией учётную политику. Запомнить несколько типовых проводок полезно, но механически переносить их на похожее описание рискованно.
Учебный пример для коммерческой организации: материалы приняты к учёту, возникла задолженность поставщику. В упрощённой ситуации без рассмотрения НДС запись может быть Дт 10 — Кт 60. Оплата этой задолженности с расчётного счёта — Дт 60 — Кт 51. В реальной работе отдельно проверяют условия признания, налоги, аналитику и особенности операции.
Дебет не означает всегда «приход», а кредит — всегда «расход». Их смысл зависит от счёта и операции. Сначала объясните, какое имущество или обязательство изменилось, затем проверяйте запись.
Рабочий разбор
Поступление, частичная оплата и остаток долга
Продолжим упрощённый пример без рассмотрения НДС и других сопутствующих операций. Организация получила материалы на 24 000 ₽ и оплатила поставщику 18 000 ₽. До этих операций задолженности не было.
| Событие | Учебная запись | Экономический смысл |
|---|---|---|
| Получены и приняты к учёту материалы | Дт 10 — Кт 60: 24 000 ₽ | Возросла стоимость материалов и возник долг поставщику |
| Оплачена часть долга | Дт 60 — Кт 51: 18 000 ₽ | Уменьшились деньги на расчётном счёте и задолженность |
| Проверка после двух операций | Остаток долга: 6 000 ₽ | Поставщику ещё не оплачена часть подтверждённой поставки |
В отчёте по расчётам важно открыть именно нужного контрагента, договор и документы расчётов. Итог «по всем поставщикам» не отвечает на вопрос о долге по этой поставке. Если остаток не сходится, проверяют каждую запись и её аналитику.
Бухгалтерский и налоговый учёт
Бухгалтерский учёт формирует информацию о деятельности и финансовом положении организации. Налоговые расчёты выполняются по правилам соответствующего налога и применяемого режима. Момент и порядок признания сумм могут отличаться, поэтому бухгалтерские данные нельзя механически считать готовым налоговым расчётом.
Начинающему специалисту нужно знать, какой режим применяет организация, какие участки ему поручены и где проверять актуальные правила. Ставки, сроки и формы отчётности следует сверять на дату операции или отчётного периода. Список из старого учебного видео не заменяет такую проверку.
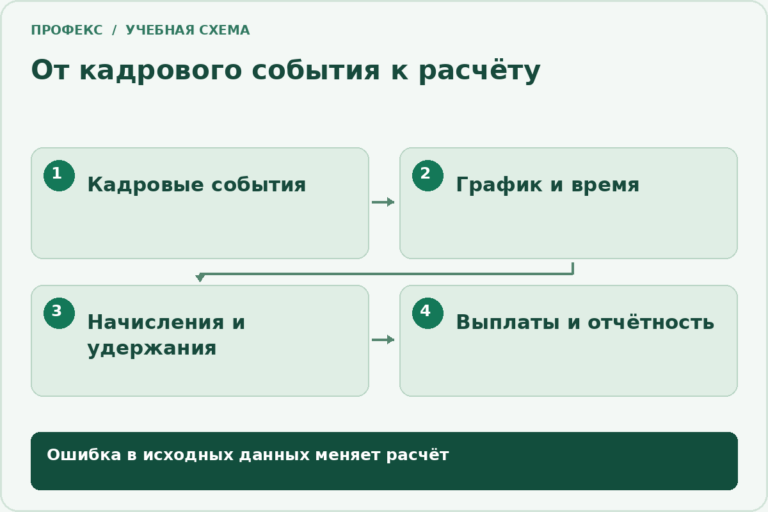
Для практики удобно вести календарь задач с основанием срока и ответственным. Операции с оплатой труда выделяют в отдельный участок: о применяемом инструменте читайте в статье о 1С:ЗУП.
Первые рабочие задачи
- Разобрать небольшой комплект документов по одной поставке и составить список недостающих сведений.
- Проверить карточку контрагента и исключить дубли в учебной базе.
- Сопоставить поступление, оплату и остаток задолженности.
- Проверить введённый документ по проводкам и аналитике, а не только по отметке о проведении.
- Подготовить таблицу расхождений: документ, ожидаемый результат, фактический результат, вопрос.
- Сделать сверку данных таблицы с отчётом учётной программы.
Учебные задания выполняйте на вымышленных данных. В рабочей базе изменения проводят в пределах полномочий и принятого порядка, особенно если период уже закрыт.
Как читать оборотно-сальдовую ведомость
Оборотно-сальдовая ведомость помогает сопоставить остаток на начало периода, изменения за период и остаток на конец. Для начинающего бухгалтера это рабочая проверка связи операций, а не просто отчёт с большим количеством чисел.
- Выбрать организацию и период, который требуется проверить. Документ за соседний месяц не попадёт в нужный оборот.
- Найти нужный счёт и раскрыть необходимую аналитику: контрагент, договор, склад, номенклатура или другое измерение.
- Сопоставить начальный остаток с исходными данными и предыдущим периодом.
- Проверить, какие документы сформировали обороты. Убедиться, что операция не пропущена и не введена дважды.
- Объяснить конечный остаток экономически: какие материалы остались, кто кому должен и чем это подтверждается.
Равенство общих итогов по дебету и кредиту само по себе не доказывает правильность учёта. Двойная запись может быть технически сбалансирована, но сделана на неверного контрагента, не на тот счёт или в неподходящем периоде. Поэтому проверяют и арифметику, и содержание.
Самопроверка: поставка и оплата
Задание 1. Поставка составляет 24 000 ₽, подтверждённая оплата — 18 000 ₽. Других операций по этой поставке нет. Какой остаток задолженности ожидается?
Ответ: 6 000 ₽. Если отчёт показывает 12 000 ₽, нельзя просто заменить итог. Проверьте сумму и привязку оплаты, повторный ввод, контрагента и аналитику. По одному неверному остатку невозможно достоверно установить конкретную причину.
Задание 2. Есть счёт на оплату и банковская выписка, но нет подтверждения получения материалов. Можно ли только на основании этих двух документов считать материалы полученными?
Ответ: нет. Нужно установить факт и основание поступления. Перевод мог быть авансом; требуются документы и сведения о фактической операции.
Задание 3. Документ в 1С проведён. Означает ли это, что операция отражена правильно?
Ответ: нет. Проверяются содержание, дата, организация, контрагент, суммы, счета и аналитика. Техническое проведение не подтверждает экономическую правильность.
Задание 4. Два контрагента имеют похожие названия. Как избежать ошибочной оплаты или отражения?
Ответ: сопоставить реквизиты, договор и документ-основание, не выбирать карточку только по знакомому названию.
Как выбрать обучение
Если пока нет основы, рассмотрите профессиональную переподготовку «Бухгалтерский учет и налогообложение». Сравнивайте содержание с необходимыми навыками: документы, счета, типовые операции и проверка результатов.
Если учётная логика уже понятна, а трудности возникают в программе, подходит более узкая задача: работа в 1С:Бухгалтерии 8.3. Для кадровых данных и зарплатного участка есть курс по 1С:ЗУП.
До зачисления проверьте требования к образованию, темы, практические задания, условия доступа к ПО и выдаваемый документ. Курс помогает освоить знания и навыки, но не гарантирует трудоустройство и не делает начинающего специалиста готовым к любому участку учёта.
Частые вопросы
Достаточно ли выучить 1С, чтобы стать бухгалтером?
Нет. Нужно понимать документы и хозяйственные операции, а также уметь проверить отражение в учёте. Программа автоматизирует действия, но пользователь отвечает за правильные исходные данные.
Нужно ли сразу знать все налоги и счета?
Нужна общая система, а подробности осваиваются по участкам. Умение найти актуальное правило и применить его к операции важнее механического запоминания всего перечня.
С чего начать без опыта?
С одной понятной операции, небольшого комплекта документов и проверки результата. Затем переходить к связанным операциям и полноценному участку.
Какие навыки Excel полезны?
Аккуратные таблицы, сортировка и фильтры, проверка дублей, формулы суммирования и сопоставление данных. Сначала определяют цель проверки, затем выбирают инструмент.
Можно ли учиться на реальных документах работодателя?
Для самостоятельных тренировок лучше вымышленные данные. Рабочие документы используют только в разрешённой среде и с соблюдением установленных правил доступа и конфиденциальности.
Обучение по теме статьи
Выберите программу под свои задачи. На странице можно посмотреть содержание, условия поступления и формат обучения.
 Образец документаПрофессиональная переподготовкаБухгалтерский учет и налогообложениеДля системного изучения бухгалтерского учёта и налогообложения: от документов к операциям и проверке результатов.Диплом о профессиональной переподготовкеПосмотреть программу
 Образец документаПовышение квалификацииБухгалтерский и налоговый учет в 1С:Бухгалтерии 8.3Для работы с бухгалтерскими и налоговыми операциями в 1С:Бухгалтерии 8.3.Удостоверение о повышении квалификацииПосмотреть программу
- Образец документаПовышение квалификации1С:Зарплата и управление персоналом 8: расчет зарплаты и кадровый учетДля освоения пользовательских задач кадрового учёта и расчёта зарплаты в 1С:ЗУП.Удостоверение о повышении квалификацииПосмотреть программу