ПРОФЕКС · Профессиональное образование
Локальный сметный расчёт: как читать и проверять на примере
Как проследить происхождение объёма, прочитать строку сметного расчёта и проверить её итог. Разбор единиц, условный учебный пример и семь шагов проверки с примерами замечаний.
Локальный сметный расчёт показывает, из каких работ, ресурсов и начислений складывается стоимость отдельного вида работ или конструктивного решения. Чтобы его проверить, нужно пройти обратный путь: от суммы — к строкам, от строк — к количеству и единицам измерения, от количества — к чертежам и ведомости объёмов работ.
Ниже разберём, как читать смету подрядчика, распознавать ошибки в единицах и проверять итоги. На учебном примере площадь стен 49,86 м² превратится в количество 0,4986 для позиции с измерителем 100 м². Все цены и проценты в примере условные: они нужны для понимания арифметики, а не для оценки реального ремонта.
Что такое локальный сметный расчёт и зачем он нужен
Слово «локальный» означает, что расчёт относится к определённой части работ: например, отделке помещений, устройству фундамента или монтажу инженерной системы. В нём связывают объёмы, технологию, необходимые ресурсы и стоимость. По такому документу можно увидеть не только сумму, но и основания, из которых она получена.
В Методике, утверждённой приказом Министерства строительства и жилищно-коммунального хозяйства Российской Федерации от 4 августа 2020 года № 421/пр, используется общее обозначение «локальные сметные расчёты (сметы)». По пункту 36 их разрабатывают на конструктивные решения или комплексы работ с учётом технологической последовательности и условий выполнения. Поэтому считать любой «расчёт» заведомо предварительным, а любую «смету» окончательной только по названию неверно. Смотрите состав документа, исходные данные, стадию подготовки и установленный порядок его использования.
Методика имеет определённую область применения. Пункт 3 связывает её, в частности, со строительством за счёт указанных в нём публичных средств, отдельными случаями капитального ремонта многоквартирных домов и случаями, предусмотренными федеральным законом или договором. Требования конкретной процедуры нельзя автоматически переносить на любой частный ремонт.
Ведомость объёмов работ отвечает на вопрос «что и сколько выполнить». Локальный сметный расчёт добавляет стоимостную часть: какие ресурсы и цены использованы, как применены начисления, сколько получилось. Дефектная ведомость фиксирует обнаруженные недостатки и связанные с ними необходимые работы; сама по себе она не подтверждает все количества и цены в смете.
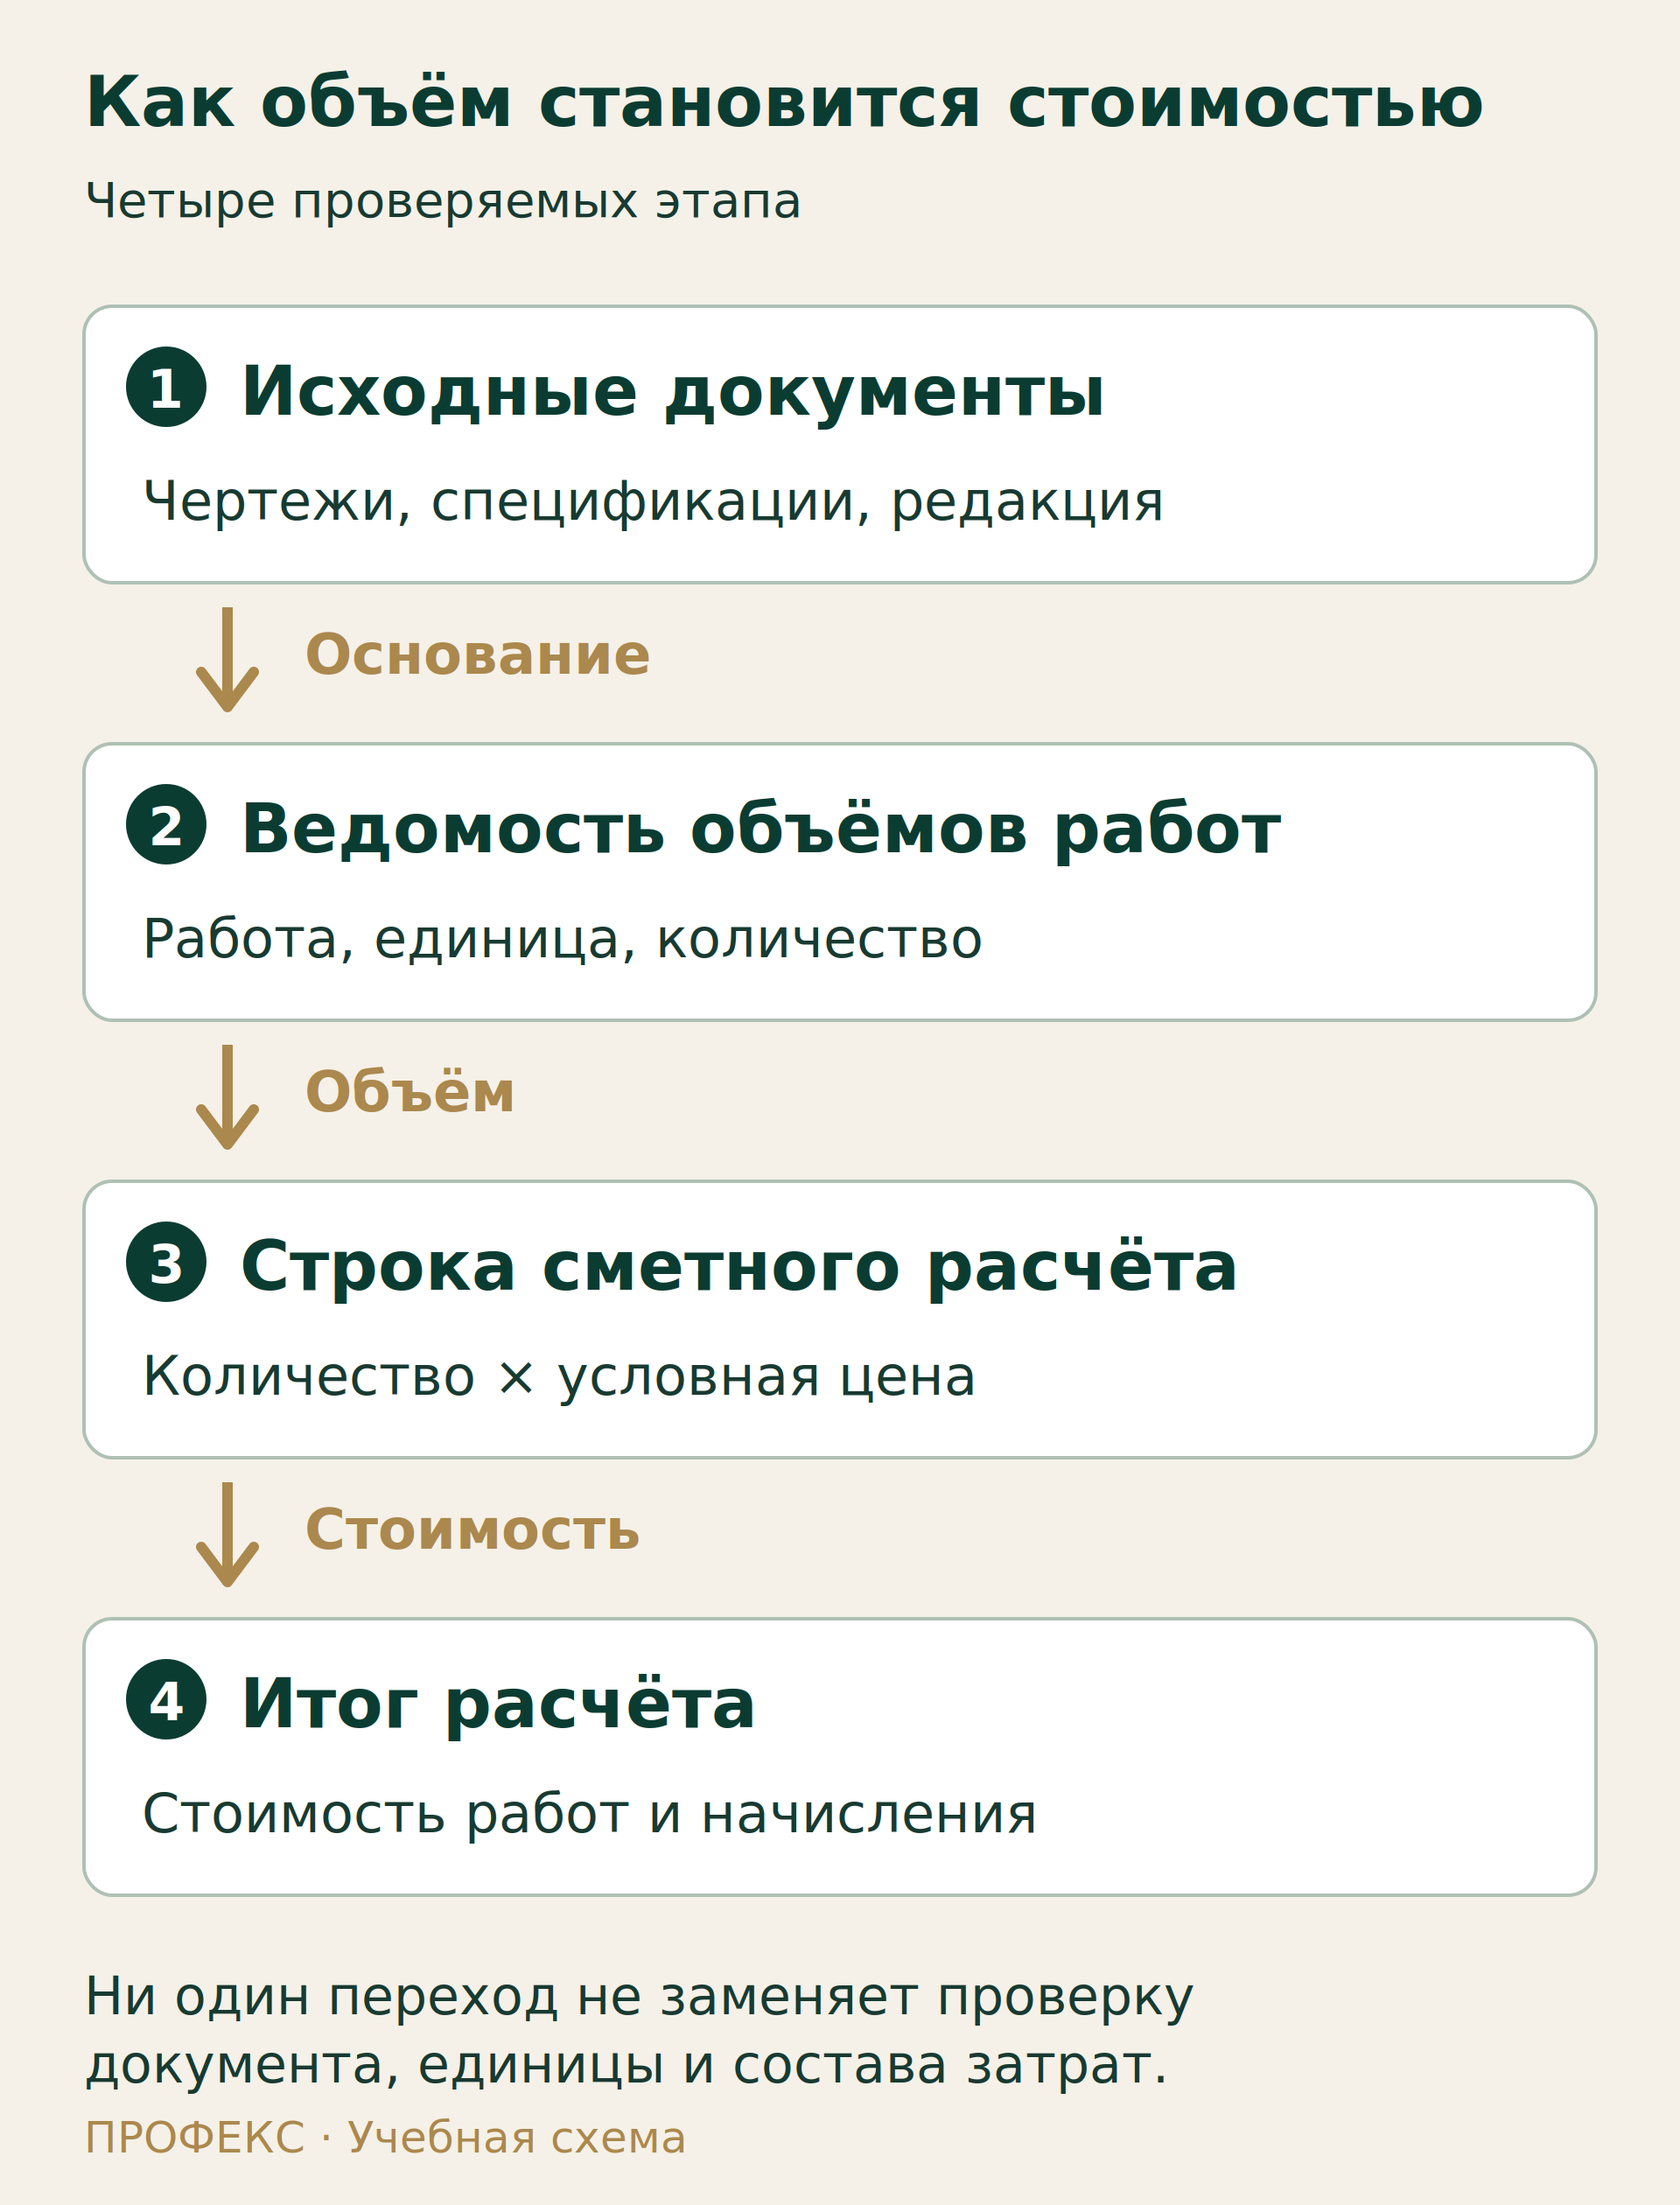
- Чертежи, спецификации и другие исходные документы задают основание работ.
- Ведомость объёмов работ раскрывает количество и способ его получения.
- Строка сметного расчёта связывает количество с измерителем, ресурсами и ценами.
- Итог объединяет стоимость строк и обоснованные начисления в установленных границах расчёта.
С чего начинать проверку: паспорт исходных данных
До пересчёта денег установите, какой именно документ перед вами. Два внешне похожих расчёта могут относиться к разным помещениям, редакциям проекта или периодам цен. Сравнивать их итоги без этих сведений бессмысленно.
- Объект, участок и состав работ. Найдите название в шапке и наименования разделов. Уточните этаж, помещение, оси или другой признак участка.
- Документы и их редакция. В строке «Основание», пояснениях и приложениях ищите шифр проекта, листы чертежей, спецификации, дату изменения. Общей записи «по проекту» недостаточно для уверенной сверки.
- Основание количества. Откройте ведомость объёмов работ и формулы подсчёта. Пункт 35 Методики предусматривает исходные данные со ссылками на чертежи и спецификации, расчётом объёмов и расхода материалов.
- Территория и период цен. Проверьте субъект, ценовую зону, если она применяется, и период расчёта в шапке, пояснительной записке и источниках цен.
- Метод и нормативная база. Найдите указание метода, наименование и редакцию базы, использованные изменения. Обычно сведения распределены между шапкой, настройками выгрузки и пояснительной запиской.
Если этих сведений нет в печатном файле, запросите их у составителя. Это не повод самостоятельно назначать базу или период. Практичный запрос: «Укажите редакцию листа отделки, по которой определена площадь стен, и период цен для представленного расчёта».
Как читать строку сметного расчёта
Читайте строку слева направо, но начинайте проверку с её смысла: какая работа предусмотрена и соответствует ли она проекту. Совпадение нескольких слов в названии не доказывает правильность выбранной нормы. Существенны материал, толщина, технология, состав операций и условия производства.
Состав граф зависит от метода и формы. Пункт 43 Методики отсылает к разным рекомендуемым образцам для базисно-индексного, ресурсно-индексного и ресурсного методов. Таблица ниже объясняет назначение сведений, а не устанавливает одну универсальную форму.
| Графа | Что означает | Что проверить | Типичная ошибка |
|---|---|---|---|
| Номер | Место позиции в расчёте | По нему можно однозначно найти строку и замечание | Замечание относится к номеру из старой редакции |
| Обоснование | Норма, расценка, расчёт или источник цены | Применимость источника и его редакцию | Код выбран по похожему названию без проверки состава работ |
| Наименование | Работа, ресурс и значимые характеристики | Соответствие проектному решению | Иная толщина покрытия или другая технология |
| Единица измерения | Количество, на которое задана норма или цена | Один метр, сто квадратных метров, тонна или другой измеритель | 100 м² прочитаны как 1 м² |
| Количество | Объём в единицах данной позиции | Пересчёт физического объёма и ссылку на его основание | 49,86 внесены вместо 0,4986 |
| Ресурсы и затраты | Труд, машины, материалы и предусмотренные формой показатели | Расход, цену, характеристики, учтённые внутри стоимости затраты | Материал или труд машиниста посчитан повторно |
| Стоимость позиции | Результат расчёта для принятого количества | Умножение, округление и состав включённых затрат | Сумма прямых затрат принята за окончательный итог |
Проверьте также подписи «на единицу», «всего», «в том числе». Последняя означает выделение части уже учтённой суммы. Такую величину нельзя автоматически прибавлять к итогу ещё раз.
Как перенести объём из ведомости в расчёт
Используем помещение из статьи о составе и заполнении ведомости объёмов работ: длина 5 м, ширина 4 м, высота 3 м; дверь 0,9 × 2,1 м и окно 1,5 × 1,5 м. Площадь стен без проёмов равна 2 × (5 + 4) × 3 − 0,9 × 2,1 − 1,5 × 1,5 = 49,86 м². Это геометрическое количество из учебной ведомости; в реальной смете правила подсчёта дополнительно сверяют с применяемой нормой.
Перевод единиц
Физический объём: 49,86 м².
Измеритель условной позиции: 100 м².
Количество для расчёта: 49,86 ÷ 100 = 0,4986.
Условная стоимость: 20 000 рублей за 100 м².
Прямые затраты по строке: 0,4986 × 20 000 = 9 972 рубля.
Число 0,4986 не уменьшает фактическую площадь. Оно показывает, какую долю от ста квадратных метров составляет работа. Обратная проверка проста: 0,4986 × 100 = 49,86 м². При измерителе 1 м² количество было бы 49,86, но и цена должна была бы относиться к одному квадратному метру.
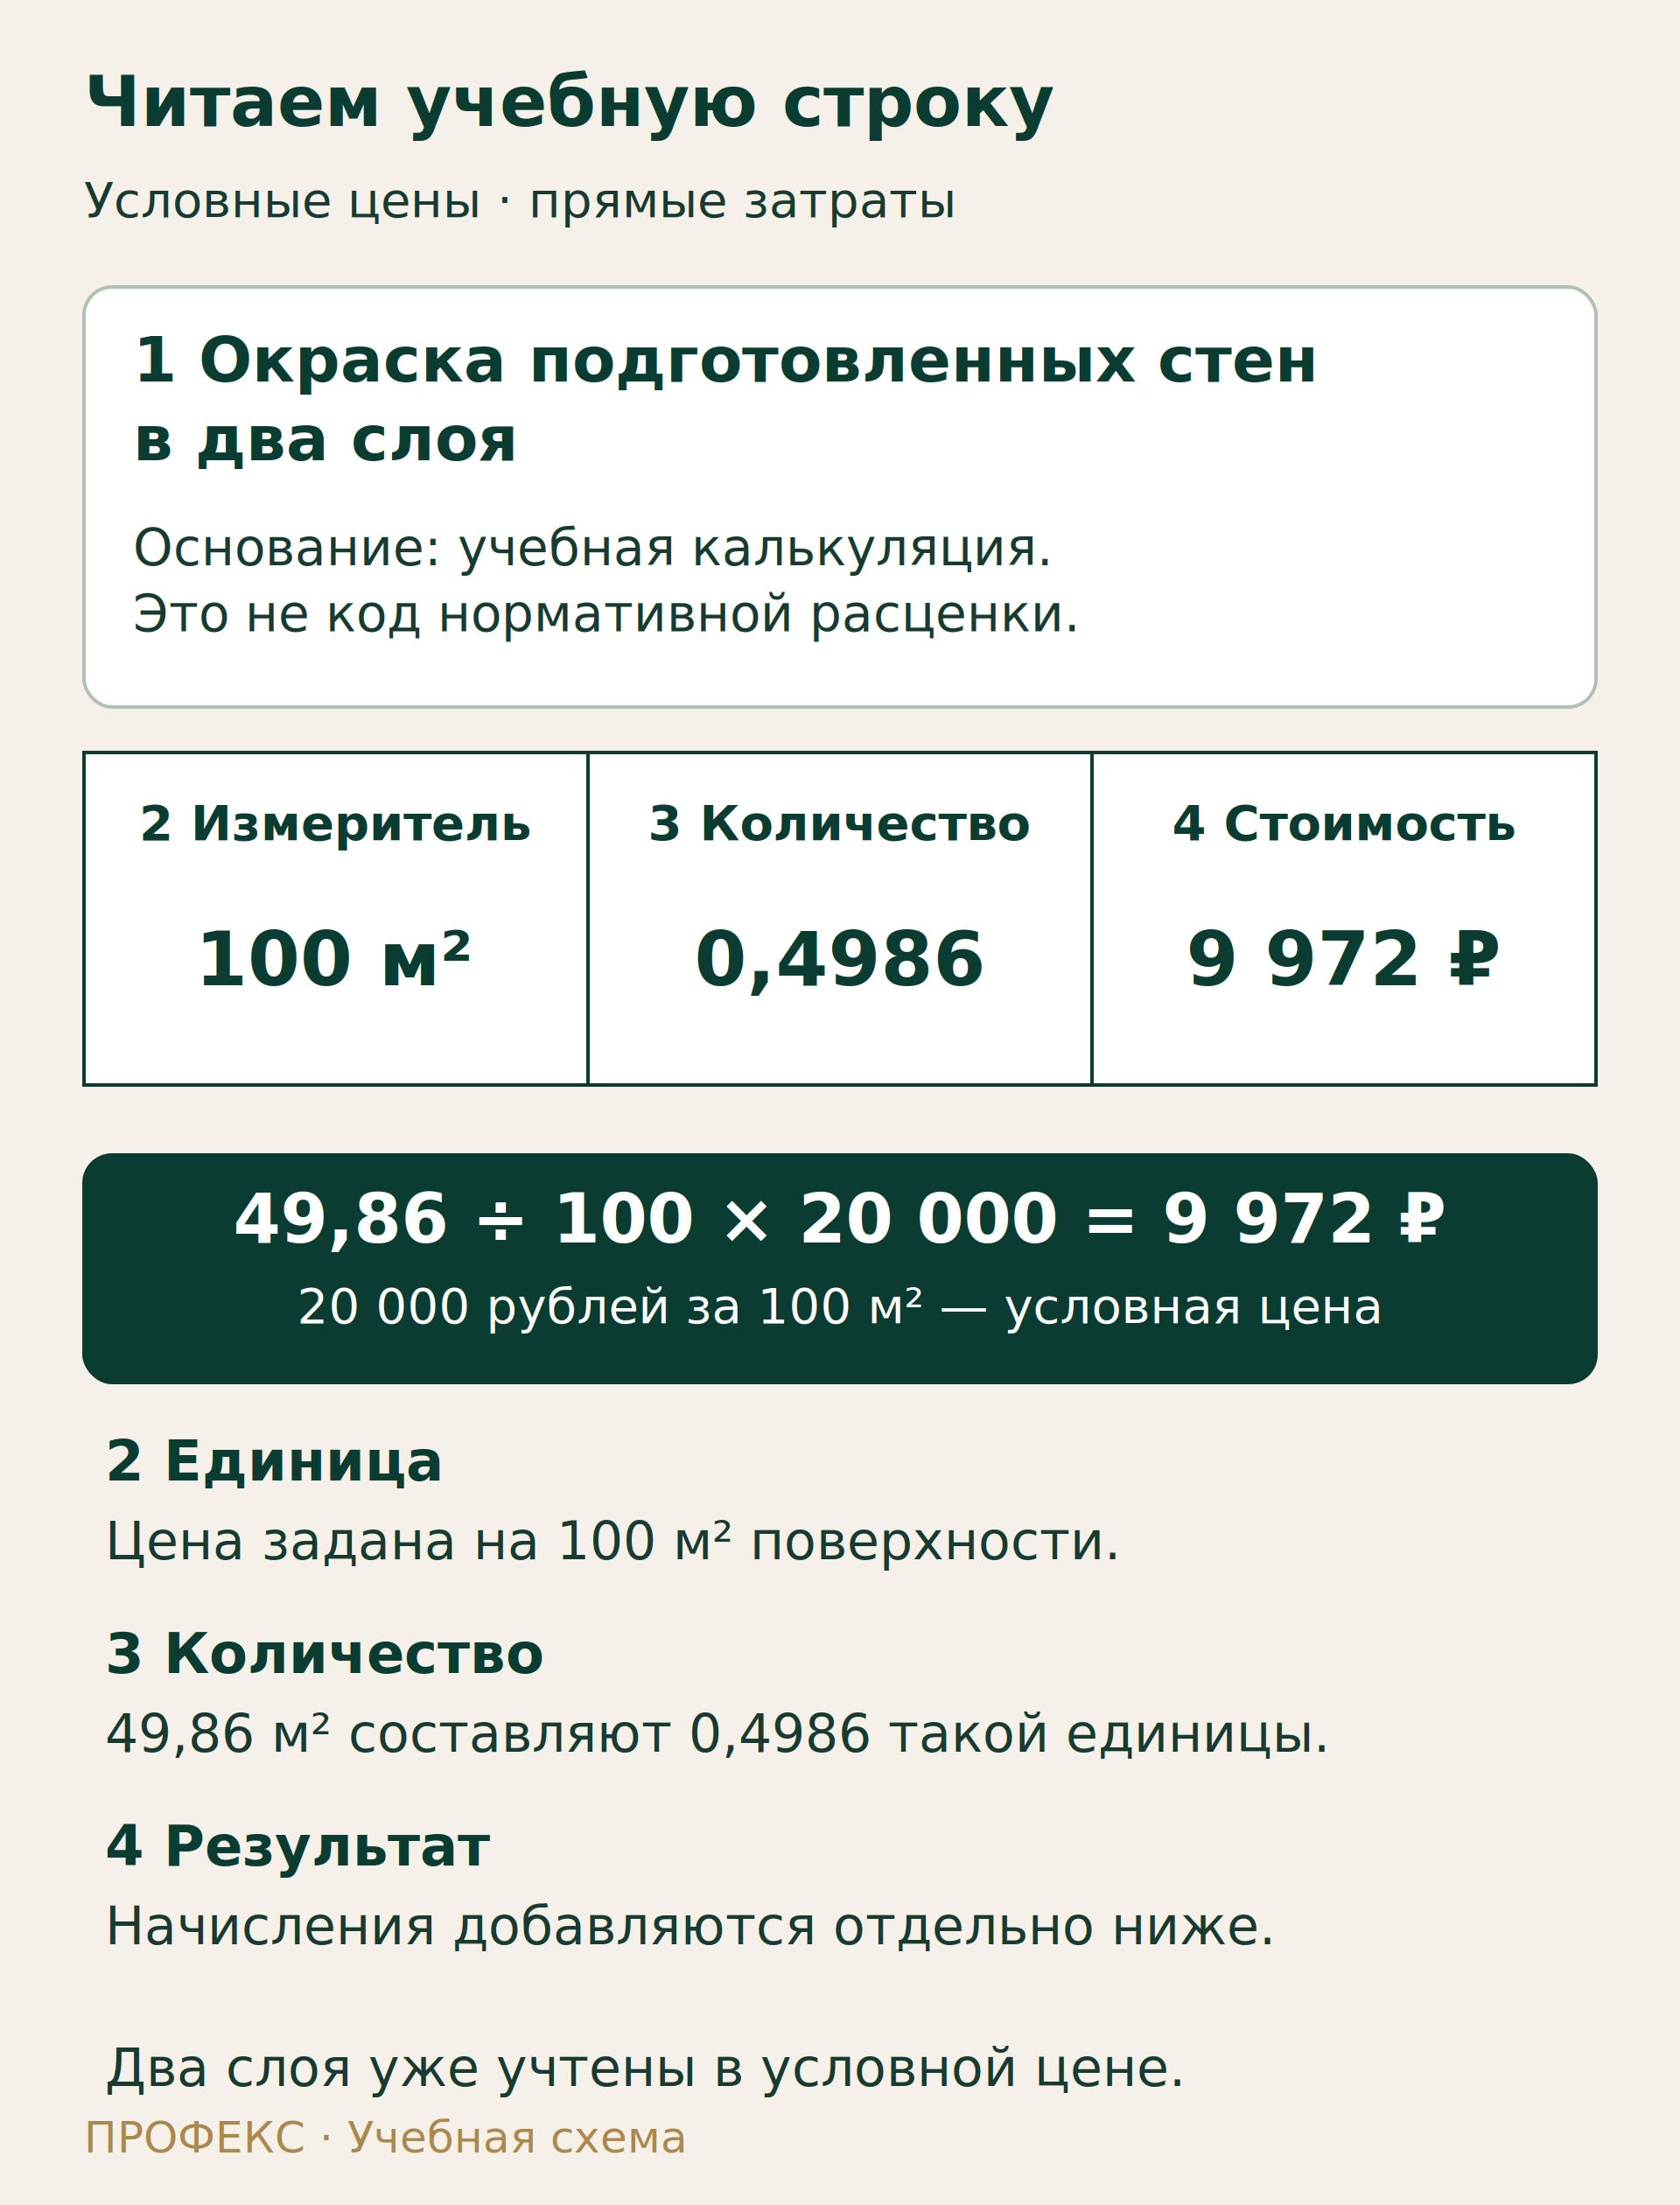
- Работа: окраска подготовленных стен в два слоя. Подготовка основания в эту учебную позицию не включена.
- Измеритель: 100 м² поверхности. Количество слоёв описывает технологию, а не новую площадь помещения.
- Количество: 0,4986 расчётной единицы после деления 49,86 на 100.
- Цена и результат: 20 000 рублей за расчётную единицу; 9 972 рубля прямых затрат на весь объём. Начисления показаны ниже отдельно.
Для нашего примера два слоя уже включены в условную стоимость окраски. Умножать площадь ещё на два нельзя. В реальной позиции проверяйте число слоёв и состав операций в применяемой норме, а не переносите это допущение на любую окраску.
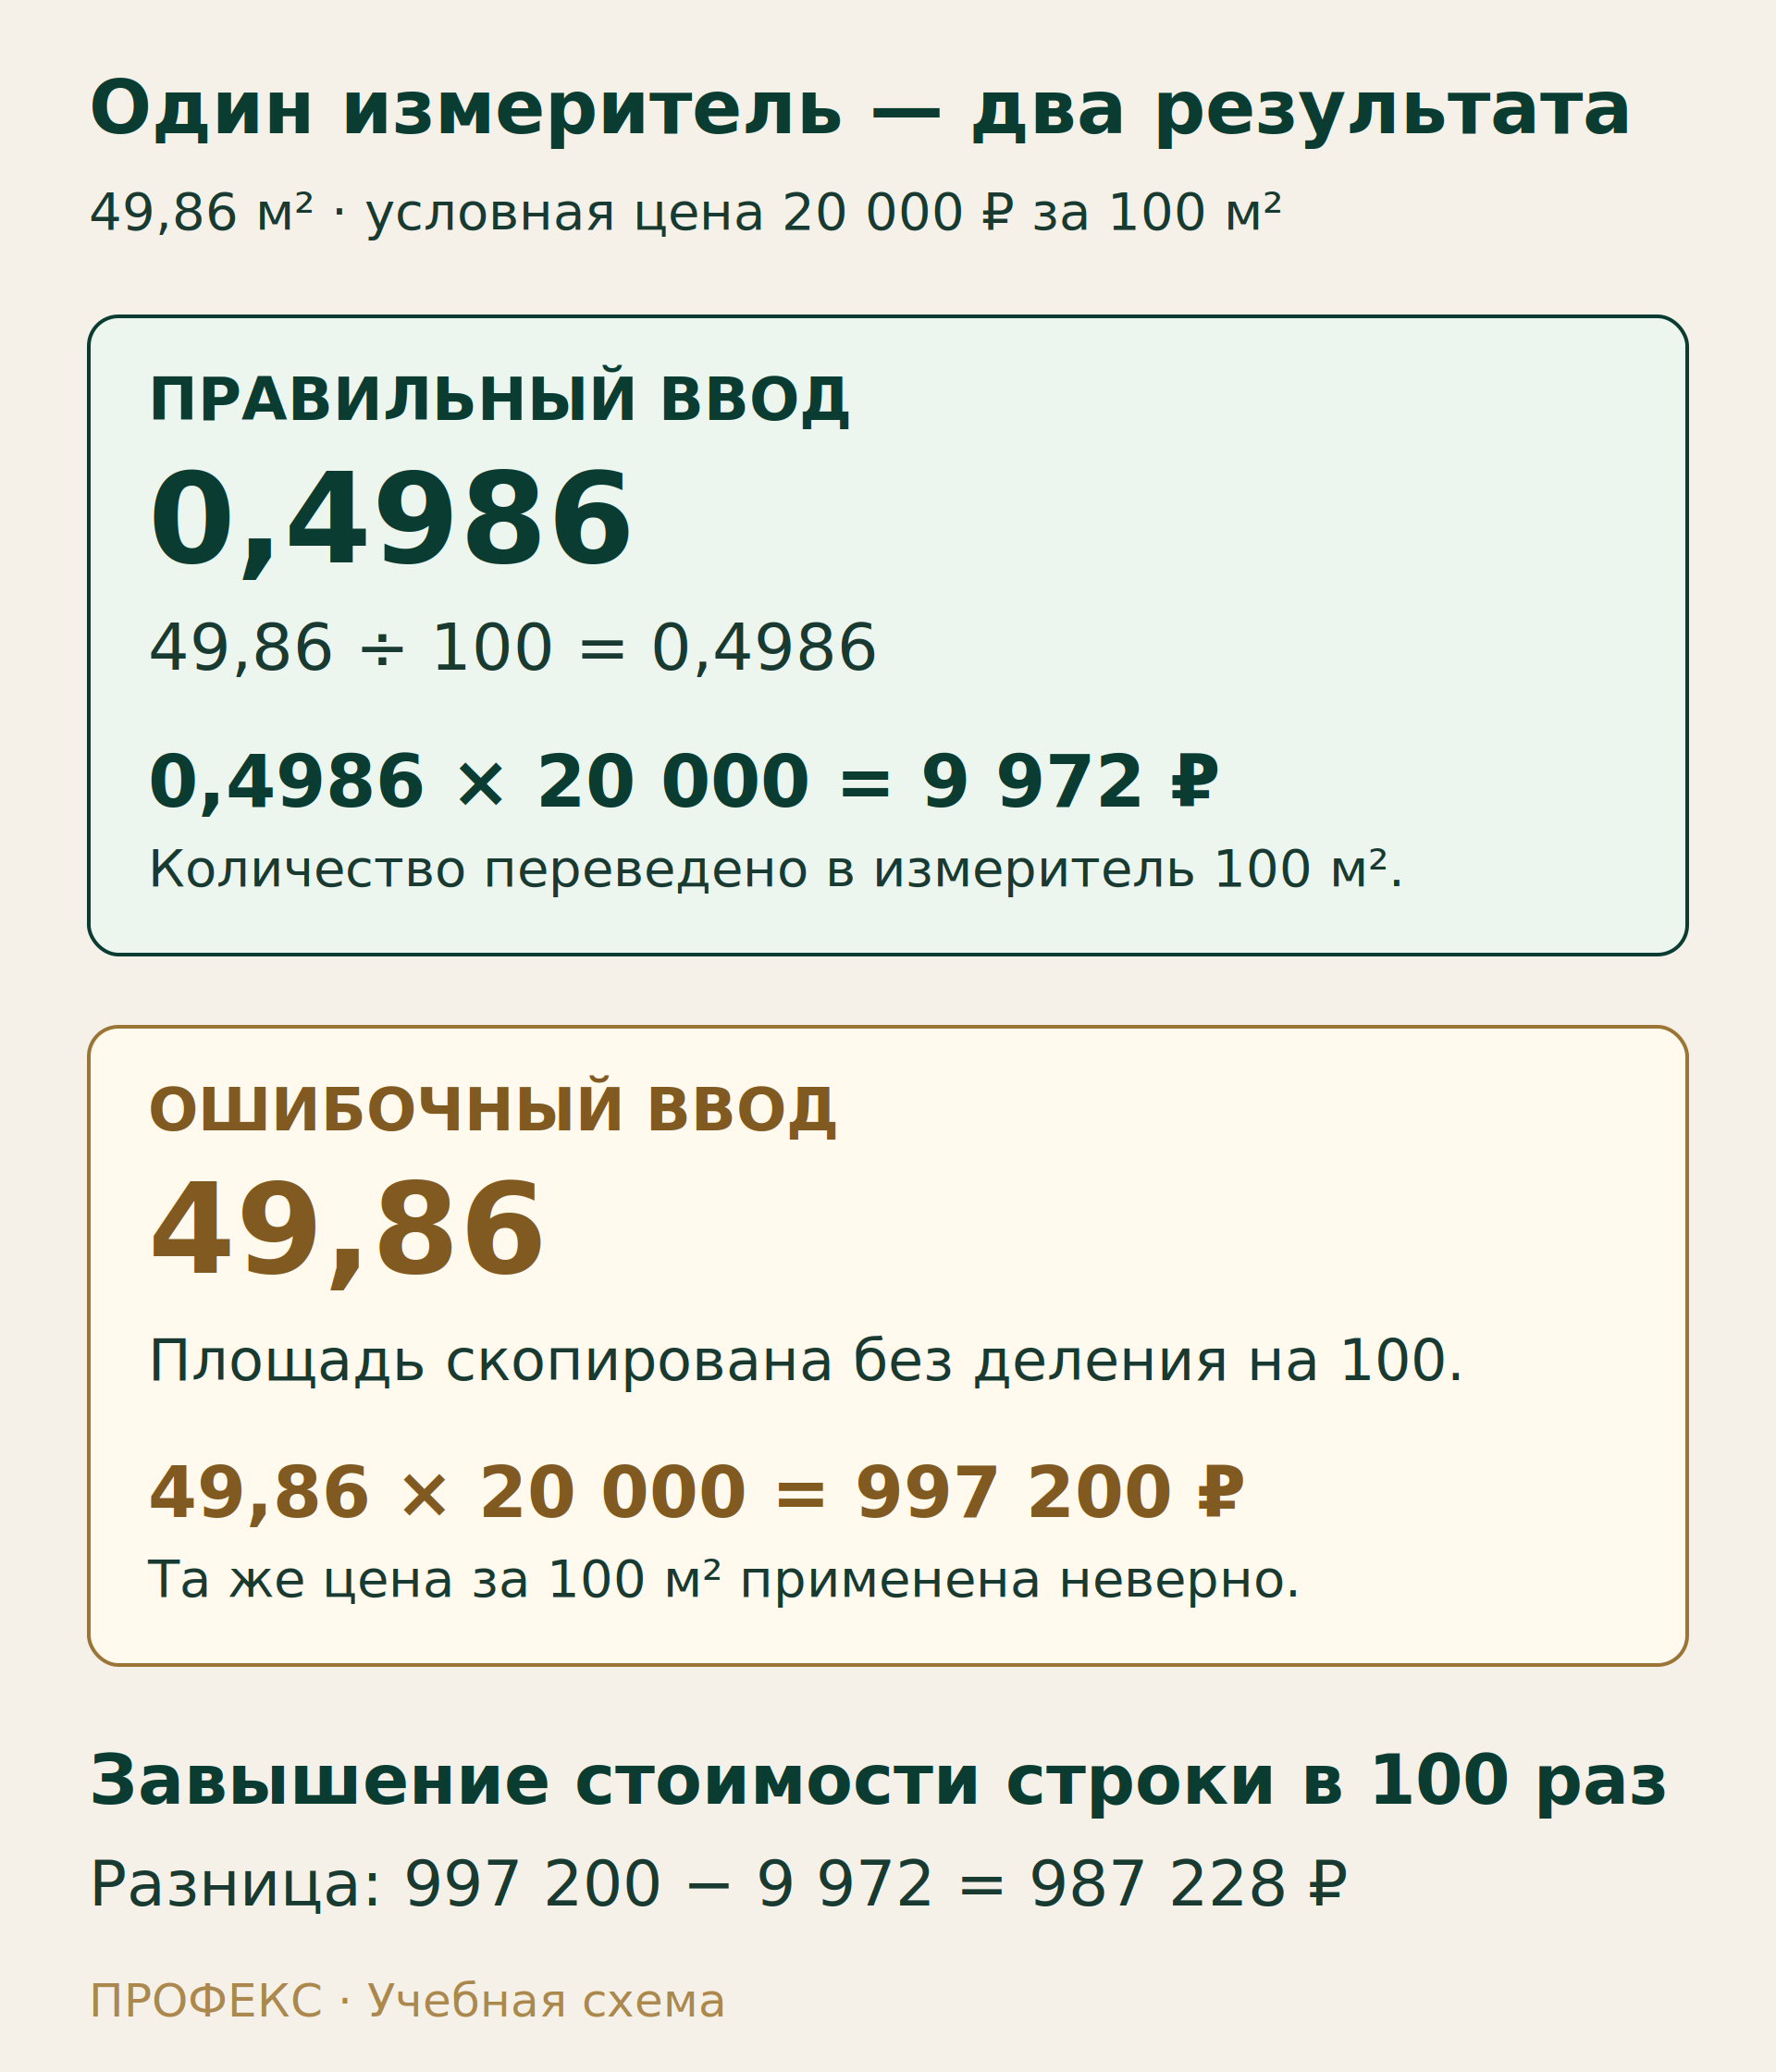
Ошибочный ввод 49,86 при цене за 100 м² даёт 49,86 × 20 000 = 997 200 рублей. Завышение строки составляет 987 228 рублей. Чтобы исправить подобное расхождение в рабочем документе, сначала подтвердите измеритель и исходную площадь, затем пересчитайте зависимые итоги и начисления.
Из чего складывается стоимость
Прямые затраты связаны с выполнением работы: оплатой труда, эксплуатацией машин и материальными ресурсами. Способ вывода этих составляющих зависит от формы. Например, труд машинистов может быть показан отдельно, а может быть выделен внутри стоимости эксплуатации машин. Сначала разберитесь, как устроена конкретная выгрузка.
Пункт 72 Методики предусматривает в локальном расчёте прямые затраты, стоимость оборудования, накладные расходы и сметную прибыль. Это разные составляющие. Накладные расходы учитывают затраты на организацию и обслуживание строительного производства; сметная прибыль — самостоятельное начисление. Нельзя считать любую разницу между прямыми затратами и итогом «лишней наценкой», но каждое начисление должно иметь основание.
Для проверки запишите четыре вещи: название начисления, документ-основание, ставку и базу. База — сумма, к которой применяется процент. Процент от оплаты труда и такой же процент от всех прямых затрат дают разные результаты. По пункту 76 Методики накладные расходы и сметную прибыль определяют с применением соответствующих сметных нормативов; показатели приводят по позициям, разделам и расчёту. Строки, показывающие эти суммы повторно как итог, не означают повторного начисления.
Оборудование, перевозка, заготовительно-складские расходы и иные затраты проверяются в соответствии с составом работ и применимыми правилами. Например, пункт 88 раскрывает состав сметной цены материальных ресурсов и оборудования. Если доставка уже вошла в цену, её повторное добавление требует отдельного объяснения. Не переносите процент из чужой сметы без проверки основания и состава цены.
Чем коэффициент отличается от индекса
Коэффициент корректирует конкретный показатель по предусмотренному основанию: например, при подтверждённых усложняющих условиях производства работ. Индекс изменения сметной стоимости используется для стоимостного пересчёта в рамках соответствующего метода. Они не взаимозаменяемы: один нельзя назначать вместо другого для получения желаемой суммы.
Пункт 52 Методики связывает коэффициенты на усложняющие условия с проектной или иной технической документацией и определёнными составляющими расчёта. Поэтому замечание к коэффициенту должно звучать предметно: «Укажите условие и пункт документа, а также показатели, к которым применён множитель». Проверяйте и правила сочетания нескольких коэффициентов: их нельзя всегда просто перемножать.
У индекса проверяют вид, источник, территорию, период и базу применения. Пункт 45 различает индексы с разной областью применения. Индекс к определённой составляющей нельзя без основания распространить на весь документ. Аналогично цена, уже выраженная в текущем уровне, не должна повторно переводиться тем же способом.
Ресурсный метод опирается на количество ресурсов и их цены в текущем уровне; ресурсно-индексный и базисно-индексный методы имеют свои правила применения цен и индексов. В нашем учебном примере используется только упрощённая ресурсная модель в условных текущих ценах. Индексы и повышающие коэффициенты к ней не добавляются.
Учебный пример: от одной строки до общего итога
Это учебный пример с условными ценами, расходами ресурсов и процентами. Он не воспроизводит нормативную форму и не является сметой реального объекта. Основания под отделку считаем подготовленными. Показываем три самостоятельные работы в одном помещении: окраску стен, укладку напольного покрытия и установку плинтуса. Демонтаж, подготовка оснований, отделка потолка и отдельные работы по проёмам в пример не входят.
На 100 м² окраски условно принимаем 16 человеко-часов рабочих по 500 рублей, 2 машино-часа по 1 000 рублей и 40 кг материала по 250 рублей. Машино-час в этой модели уже включает 200 рублей оплаты труда машиниста. Получаются соответственно 8 000, 2 000 и 10 000 рублей, всего 20 000 рублей за 100 м².
| Составляющая | На 100 м², рублей | На объём 0,4986, рублей |
|---|---|---|
| Оплата труда рабочих | 8 000,00 | 3 988,80 |
| Эксплуатация машин, включая труд машиниста | 2 000,00 | 997,20 |
| Материалы | 10 000,00 | 4 986,00 |
| Прямые затраты | 20 000,00 | 9 972,00 |
Из 997,20 рубля за эксплуатацию машин 199,44 рубля приходятся на труд машиниста: 2 × 200 × 0,4986. Это часть указанной суммы, поэтому повторно в прямые затраты её не прибавляем. Для начислений ниже она отдельно входит в выбранную учебную базу оплаты труда.
Для пола используем 5 × 4 = 20 м². Условная цена за 1 м² — 900 рублей: труд рабочих 300 рублей и материалы 600 рублей. Для плинтуса берём периметр за вычетом дверного проёма: 2 × (5 + 4) − 0,9 = 17,10 м. Условная цена за метр — 250 рублей: труд рабочих 100 рублей и материалы 150 рублей. Эксплуатация машин в этих двух позициях в учебной модели не предусмотрена.
| Работа | Единица измерения | Количество | Прямые затраты на единицу, рублей | Прямые затраты на объём, рублей |
|---|---|---|---|---|
| 1. Окраска подготовленных стен в два слоя | 100 м² | 0,4986 | 20 000,00 | 9 972,00 |
| 2. Укладка напольного покрытия на подготовленное основание | м² | 20,00 | 900,00 | 18 000,00 |
| 3. Установка плинтуса | м | 17,10 | 250,00 | 4 275,00 |
| Итого прямые затраты раздела | 32 247,00 | |||
Сверка по составляющим даёт тот же результат: труд рабочих — 3 988,80 + 6 000 + 1 710 = 11 698,80 рубля; машины — 997,20 рубля; материалы — 4 986 + 12 000 + 2 565 = 19 551 рубль. Сумма: 11 698,80 + 997,20 + 19 551 = 32 247 рублей.
Чтобы показать место начислений, только для учебной арифметики назначим накладные расходы 60% и сметную прибыль 30% от оплаты труда рабочих и машиниста. Эти проценты не являются нормативами для отделочных работ. В рабочем расчёте потребуются действующие нормативы, подходящий вид работ, установленная база и применимые корректировки.
| Показатель | Расчёт | Сумма, рублей |
|---|---|---|
| База начислений — справочно | 11 698,80 + 199,44 | 11 898,24 |
| Прямые затраты | Сумма трёх позиций | 32 247,00 |
| Условные накладные расходы | 11 898,24 × 60% | 7 138,94 |
| Условная сметная прибыль | 11 898,24 × 30% | 3 569,47 |
| Итог учебного примера | 32 247,00 + 7 138,94 + 3 569,47 | 42 955,41 |
Границы итога: 42 955,41 рубля — сумма только трёх учебных позиций и двух условных начислений. Все цены заданы без налога на добавленную стоимость; сам налог, оборудование, отдельные дополнительные и лимитированные затраты не рассчитывались. Доставка и заготовительные расходы условно включены в принятые цены материалов и второй строкой не добавляются. Это не полная стоимость строительства и не предложение подрядчика.
Начисления округлены до копеек: 7 138,944 → 7 138,94 и 3 569,472 → 3 569,47. Итог сложен из показанных округлённых сумм. Пункт 42 Методики предусматривает для локальных расчётов построчные и итоговые значения в рублях с двумя знаками после запятой. При сверке выгрузок учитывайте, на каком шаге выполнено округление.
Скачать учебный пример и проверочный список в PDF. В приложении — исходные допущения, пояснения к строке, расчёт и место для замечаний по каждому шагу.
Как проверить смету подрядчика за семь шагов
- Сопоставьте исходные документы. Проверьте объект, участок, редакцию чертежей и границы работ. Пример замечания: «В основании указан лист до изменения дверного проёма. Подтвердите актуальную редакцию и пересчитайте связанные объёмы».
- Проверьте объёмы и единицы. Восстановите формулу и переведите физический объём в измеритель строки. Замечание: «Для площади 49,86 м² и измерителя 100 м² ожидается количество 0,4986; в позиции указано 49,86».
- Сравните работу с выбранной нормой. Сверьте технологию, материал, толщину и состав операций. Замечание: «Уточните, включает ли позиция два слоя покрытия и подготовку основания; сейчас это не следует из представленных пояснений».
- Проверьте ресурсы и цены. Установите характеристики, расход, источник, период и состав цены. Замечание: «Представьте основание цены материала с указанием марки и поясните, включена ли доставка».
- Проверьте коэффициенты и начисления. Для каждого множителя найдите основание и базу. Замечание: «Укажите документ, подтверждающий условия применения коэффициента, и перечень показателей, к которым он отнесён».
- Исключите двойной учёт. Сопоставьте соседние позиции, ресурсы внутри них и итоговые строки. Замечание: «Труд машиниста выделен внутри эксплуатации машин и ещё раз прибавлен к прямым затратам. Поясните формулу итога».
- Пересчитайте арифметику и итоги. Проверьте произведения, суммы по составляющим, начисления и округления; после исправления повторите проверку зависимых итогов. Замечание: «После изменения количества в позиции 1 итог раздела остался прежним. Представьте обновлённый расчёт с перечнем изменений».
Начинающему удобно вести реестр замечаний: номер позиции, обнаруженное расхождение, ссылка на основание, вопрос составителю, его ответ и результат повторной проверки. Такой порядок позволяет обсуждать проверяемые факты, а не спорить о том, выглядит ли сумма слишком большой.
Какие ошибки нельзя исправлять автоматически
Не заменяйте измеритель или количество только потому, что после замены получается правдоподобная сумма. Неясность может быть в исходном объёме, выбранной норме или составе работ. Запросите ведомость, формулу подсчёта и документ, на который ссылается позиция.
Не удаляйте похожие строки без проверки технологии. Подготовка поверхности и окраска могут быть самостоятельными операциями; но подготовка, уже включённая в состав выбранной позиции, не должна оплачиваться повторно за тот же объём. Нужны состав работ и объяснение границ каждой строки.
Неприменимая база, коэффициент без основания или неподтверждённая цена требуют решения составителя, а не косметического исправления итоговой ячейки. Передайте замечания, сохраните исходную версию и запросите новую редакцию с датой и перечнем изменений. После получения проверьте не только исправленную строку, но и связанные начисления, разделы и общий итог. Не обозначайте документ согласованным, пока остаются существенные неразрешённые вопросы.
Частые вопросы
Чем локальная смета отличается от локального сметного расчёта?
В Методике по приказу № 421/пр они рассматриваются под общим обозначением «локальные сметные расчёты (сметы)». Для конкретного документа проверяйте назначение, стадию, полноту исходных данных и требования договора или процедуры. Одного слова в заголовке недостаточно для вывода о его окончательности.
Можно ли проверить смету только по общей сумме?
Нет. Совпадающий итог может скрывать пропущенную работу и одновременно завышенный объём другой позиции. Итог полезен для общего сопоставления, но проверка требует исходных документов, строк и формул.
Заменяет ли ведомость объёмов работ сметный расчёт?
Нет. Она подтверждает перечень и количество работ, но не заменяет выбор норм, определение стоимости ресурсов и проверку начислений. При этом неподтверждённый объём делает ненадёжным и стоимостной результат.
Почему в ведомости квадратные метры, а в расчёте сто квадратных метров?
Документы используют разные единицы представления одной величины. Нужно разделить физическую площадь на размер измерителя: 49,86 ÷ 100 = 0,4986. Для кубических метров, тонн и других единиц сначала установите корректное соотношение; заменять их без исходных характеристик нельзя.
Можно ли проверить расчёт в Excel?
Да, электронная таблица помогает независимо пересчитать количество, стоимость строк и итоги. Но правильная формула не подтверждает применимость нормы, коэффициента или цены. Проверяйте также скрытые строки, диапазоны суммирования и значения, введённые вместо формул.
Когда нужна помощь сметчика?
Когда спор касается выбора нормативной базы, состава нормы, метода, индексов, сложных условий производства или обязательной процедуры проверки. По этой статье можно обнаружить расхождение и сформулировать вопрос; профессиональное заключение требует изучения полного комплекта документов.
Обучение сметному делу
Если нужно развить навыки составления и проверки документации в рамках имеющейся квалификации, изучите программу повышения квалификации «Составление проектно-сметной документации». После успешного освоения и итоговой аттестации выдаётся удостоверение о повышении квалификации. Учебный план, продолжительность и действующие условия указаны на странице программы.
Если задача — получить новую квалификацию в области сметного дела и ценообразования, рассмотрите профессиональную переподготовку «Сметное дело в строительстве». Программа завершается итоговой аттестацией и выдачей диплома о профессиональной переподготовке при успешном освоении. Сравните учебный план со своими задачами и уточните условия поступления.
Когда выполненные работы предъявляют к приёмке, проверьте связь объёмов и стоимости в документах. В разборе КС-2 и КС-3 на одном учебном примере показана сверка текущих и накопительных сумм; приложены Excel и памятка.
Нормативная база и дата проверки
Нормативные положения проверены 7 октября 2026 года. Использована редакция Методики с изменениями по 30 января 2026 года. Учебные цены, расходы ресурсов и проценты начислений разработаны для этого примера и не взяты из нормативной базы.
- Приказ Министерства строительства и жилищно-коммунального хозяйства Российской Федерации от 4 августа 2020 года № 421/пр: область применения, исходные данные, локальные расчёты, состав стоимости и правила представления результатов; пункты 3, 35, 36, 42, 43, 45, 52, 72, 76, 88.
- Изменения к Методике: приказ от 7 июля 2022 года № 557/пр, приказ от 30 января 2024 года № 55/пр, приказ от 23 января 2025 года № 30/пр, приказ от 30 января 2026 года № 42/пр.